

Obtén tu préstamo con una tasa desde 8.9% anual
¿Deudas? Págalas con tasas y mensualidades más bajas


Pagar deudas es uno de los retos financieros más comunes y también uno de los más estresantes. Ya sea que se trate de tarjetas de crédito, préstamos personales o deudas con aplicaciones, contar con una estrategia clara es la clave para recuperar la tranquilidad financiera.
En este artículo exploraremos los principales métodos para pagar deudas: consolidación de deudas, método avalancha, método bola de nieve, reestructuración y quita. Además, revisaremos casos prácticos y consejos específicos para diferentes tipos de deudas.
La consolidación de deudas es un proceso mediante el cual unificas varias deudas en una sola, idealmente, con una tasa de interés más baja. Funciona solicitando un nuevo crédito para liquidar todas tus deudas actuales. Así, en lugar de tener diferentes fechas y montos de pago con intereses elevados, pagas una sola mensualidad y con una tasa más baja.
Imagina que tienes tres deudas:
Si las consolidas con un préstamo de $100,000 al 13.9% anual, tu mensualidad podría bajar de $5,000 a $3,000 y el pago de intereses podría bajar de $80,000 a $20,000 (aproximadamente). De esta manera puedes tener más liquidez y pagar más rápido si destinas el excedente al capital.
Te conviene consolidar deudas cuando te están cobrando tasas muy altas (de más del 40%) y puedes acceder a un crédito o préstamo con menor costo. También es útil si te resulta complicado manejar múltiples pagos con distintas fechas.
Haz un listado con todas tus deudas identificando el monto que adeudas y las tasas de interés que estás pagando. Después, busca un préstamo por el monto total de tus deudas que te ofrezca una tasa de interés considerablemente menor a las que estás pagando actualmente. Si te interesa consolidar tus deudas y tienes buen historial crediticio, vivolibre, de yotepresto, puede ser una buena alternativa.
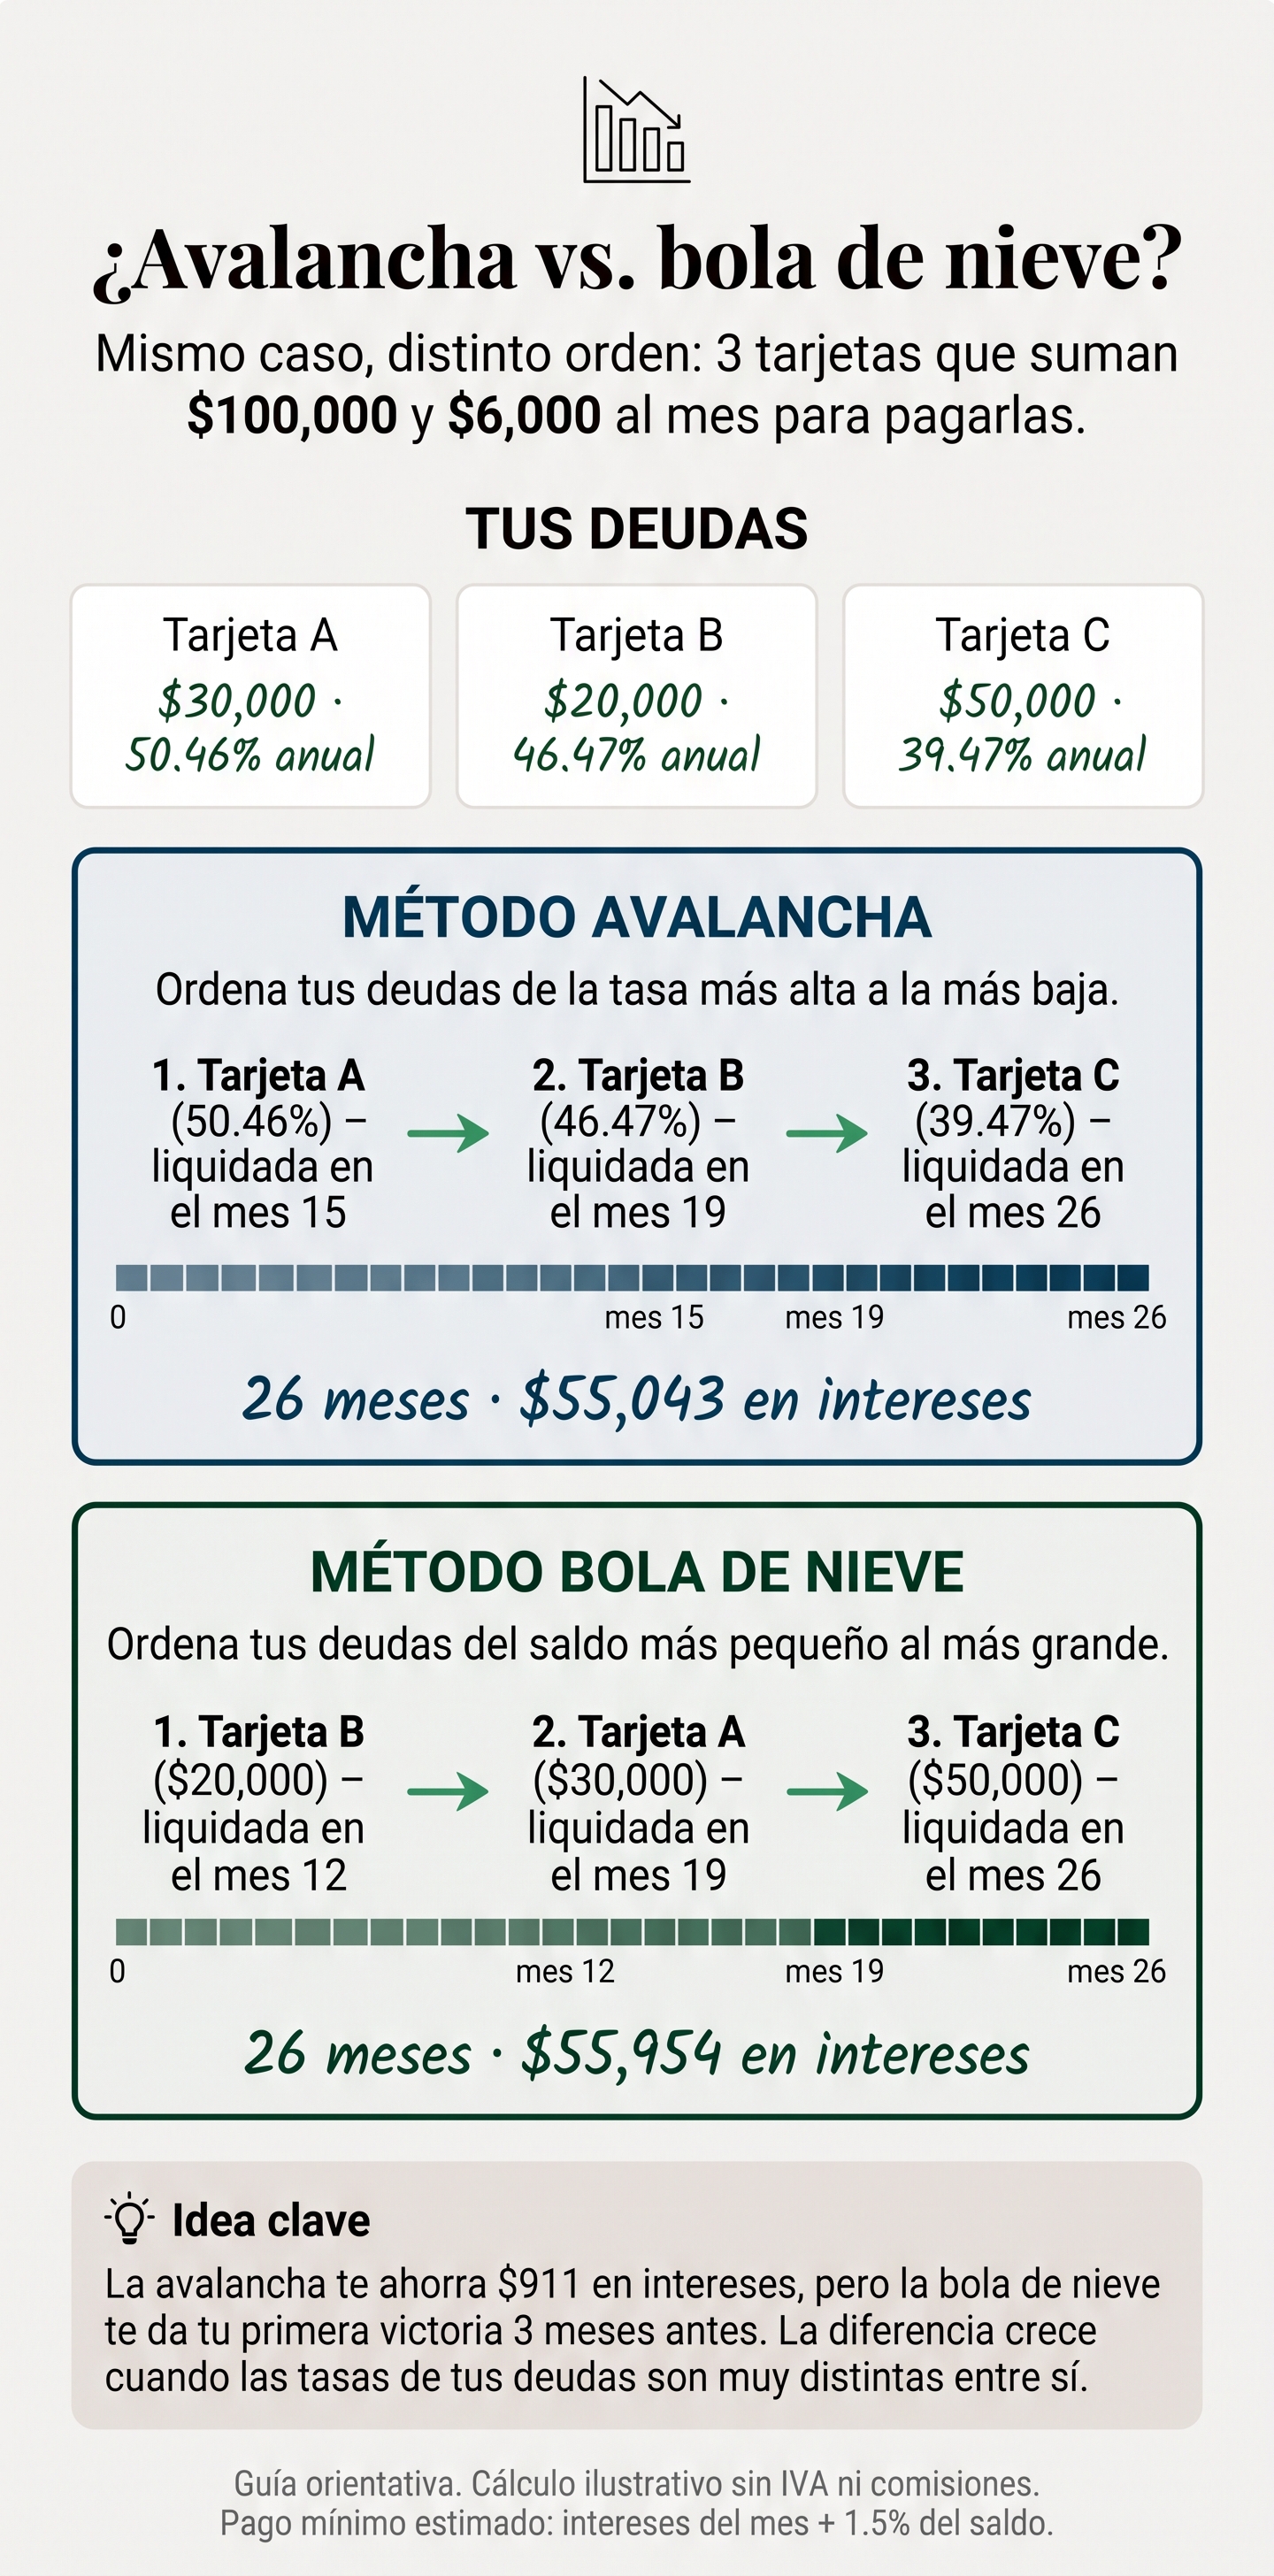
El método avalancha consiste en ordenar tus deudas de mayor a menor tasa de interés para posteriormente cubrir el pago mínimo de todas y destinar un pago extra a la deuda con la tasa más alta. Una vez liquidada, pasas a la siguiente deuda aplicando la misma fórmula.
Supongamos que tienes tres deudas:
En este caso, sigues pagando los mínimos en las tres, pero el dinero extra que tengas lo diriges a la deuda de la Tarjeta A. Una vez liquidada, sigues pagando los mínimos de las deudas restantes, pero ahora el dinero excedente lo destinas al pago de la Tarjeta B, y así sucesivamente hasta terminar.
Te conviene el método avalancha para pagar deudas cuando quieres pagar primero las deudas que te cobran más intereses, eres organizado y no necesitas “pequeñas victorias” para sentirte motivado. También puede ser una buena opción cuando no puedes optar por la consolidación de deudas.
El método bola de nieve organiza las deudas de menor a mayor saldo. Se pagan los mínimos en todas en todas, pero se destina un pago adicional a la de menor saldo. Una vez eliminada, pasas a la siguiente deuda aplicando la misma lógica, y así sucesivamente.
Supongamos que debes:
Pagas los mínimos en todas, pero concentras todo el dinero extra en la Tarjeta A. Una vez que la liquidas, sigues pagando el mínimo en las deudas restantes, pero ahora diriges el dinero extra a la deuda de la Tarjeta B, y así sucesivamente hasta liquidar.
Te conviene el método bola de nieve para pagar deudas si éstas te comienzan a generar ansiedad o estrés, necesitas sentir avances rápidos para mantenerte motivado y no te importa pagar algo de intereses en el camino.
¿Todavía tienes dudas? Lee nuestro artículo de blog Bola de Nieve o Avalancha, ¿cuál estrategia es mejor para pagar deudas?
La reestructuración es un acuerdo con tu banco o acreedor para modificar las condiciones de tu deuda. Puede incluir reducir el pago mensual, ampliar el plazo o cambiar el esquema de pagos.
Tienes una deuda de un préstamo personal cuyo pago mensual es de $10,000 a 24 meses. El banco o la institución financiera te ofrece reestructurar a 48 meses con una mensualidad de $5,000, pero con una tasa más elevada que la original. Aunque pagas más tiempo y más intereses, tienes una mensualidad más manejable.
Te conviene la reestructuración para pagar deudas cuando ya no puedes cubrir tus pagos en tiempo y forma. Generalmente es mejor alternativa que la quita, siempre y cuando tengas un buen comportamiento de pago.
Para aprender más, te recomendamos leer nuestro artículo ¿Las reestructuras afectan tu historial crediticio?
La reestructura puedes negociarla directamente con la institución a la que le debes. Para hacerlo, procura calcular cuánto puedes pagar al mes y definir el plazo en el que desearías liquidarla. Con esta información vas mejor preparado para negociar la reestructura de tus deudas. Toma en cuenta que, a mayor plazo, mayor cantidad de intereses terminarás pagando.
La quita es un acuerdo que haces con el banco o acreedor para liquidar una deuda pagando solo una parte del total. Se negocia directamente o mediante una reparadora, generalmente después de varios meses de atraso.
Tienes una deuda de $100,000 en una tarjeta. Tras 6 meses sin pagar, el banco te ofrece liquidar por $30,000 en una sola exhibición. Si lo aceptas, tu deuda queda cancelada.
Te conviene la quita para pagar deudas sólo en casos extremos, cuando ya no puedes pagar, no te sirven ninguno de los otros métodos que hemos mencionado y estás dispuesto a sacrificar tu historial crediticio durante, por lo menos, 6 años. Para más información, consulta las siguientes recomendaciones de Condusef para negociar tus deudas.
Puedes negociar la quita directamente con el banco o la institución con la que tengas la deuda. También puedes hacerlo por medio de reparadoras de crédito como Bravo y Curadeuda. Eso sí, toma en cuenta que deberás ahorrar entre el 20% y 30% del total de lo que debes. Generalmente ese es el porcentaje que terminas pagando cuando pagas una deuda por medio de una quita. Importante: recuerda que este debería ser tu último recurso, ya que las quitas no sólo afectan tu historial por años, sino que también limitan tu acceso al crédito formal.
Un artículo que puede serte útil: Reestructurar o pagar con quita, ¿qué te conviene?
Para que puedas comparar los métodos en igualdad de condiciones, hicimos el cálculo con un mismo caso. Imagina que tienes tres tarjetas de crédito que suman $100,000: la Tarjeta A con $30,000 al 50.46% anual, la Tarjeta B con $20,000 al 46.47% anual y la Tarjeta C con $50,000 al 39.47% anual. Cada mes puedes destinar $6,000 al pago de tus deudas.
Con esos datos, simulamos mes a mes cuánto tiempo te tomaría liquidar y cuánto pagarías en total con cada método, ordenados del más caro al más barato. Para el pago mínimo consideramos los intereses del mes más el 1.5% del saldo; para la consolidación, un préstamo a tasa fija de 13.9% anual; y para la reestructuración, un plan a 48 meses con una tasa de 45% anual. Las cifras no incluyen IVA ni comisiones y son ilustrativas: tus resultados pueden variar según las condiciones de cada institución.
Nota importante: aunque la quita parece la opción más barata, su verdadero costo está en tu historial crediticio. Además de dejar de pagar varios meses, tu score quedará muy dañado y podrías no acceder a créditos formales durante hasta 6 años.
Ahora veamos cómo pagar deudas en casos específicos o concretos y qué estrategias y tips pueden ayudarte a conseguirlo.
Si tu objetivo es pagar deudas más rápido, la consolidación es la mejor estrategia, ya que liquidas todos tus adeudos de un solo golpe, quedándote con un pago mensual y una tasa más baja. Si no puedes consolidar, el método avalancha puede ser una buena alternativa.
Para pagar deudas grandes puedes usar métodos como la consolidación o la reestructuración, ya que ambas estrategias las hacen mucho más manejables, sólo asegúrate de que podrás cumplir con tus pagos en tiempo y forma.
Si necesitas pagar varias deudas con tasas altas, la consolidación puede ser una buena alternativa. Si quieres atacarlas de manera individual, los métodos avalancha y bola de nieve también pueden funcionarte.
Si tu objetivo es pagar deudas y ahorrar al mismo tiempo, la consolidación y la reestructuración son las mejores alternativas, ya que ambas estrategias suelen reducir el pago mensual, dinero que puedes orientar para tu ahorro.
Si quieres pagar deudas pero no tienes dinero, la quita puede ser el método más realista para conseguirlo, siempre y cuando puedas ahorrar lo más pronto posible la cantidad que te solicite el banco o acreedor.
Para pagar deudas bancarias hay dos buenas alternativas: la consolidación (si la deuda es por tarjetas de crédito y préstamos personales) y la reestructuración (si la deuda es por un crédito grande, como uno hipotecario).
Si tu meta es pagar deudas de tarjetas de crédito, las estrategias más efectivas suelen ser la consolidación de deudas y el método avalancha, pues ambas opciones te ayudan a pagar menos intereses y saldar el adeudo mucho más rápido.
Te puede interesar: calculadora de pago mínimo
Si lo que buscas es pagar deudas de aplicaciones, la mejor opción es la consolidación, ya que este tipo de deudas suelen tener intereses altísimos que crecen de manera acelerada. Si no te es posible consolidar, opta por el método avalancha o bola de nieve.
¿Todavía tienes dudas? Consulta las siguientes recomendaciones de Condusef para pagar deudas de una manera eficaz y segura.
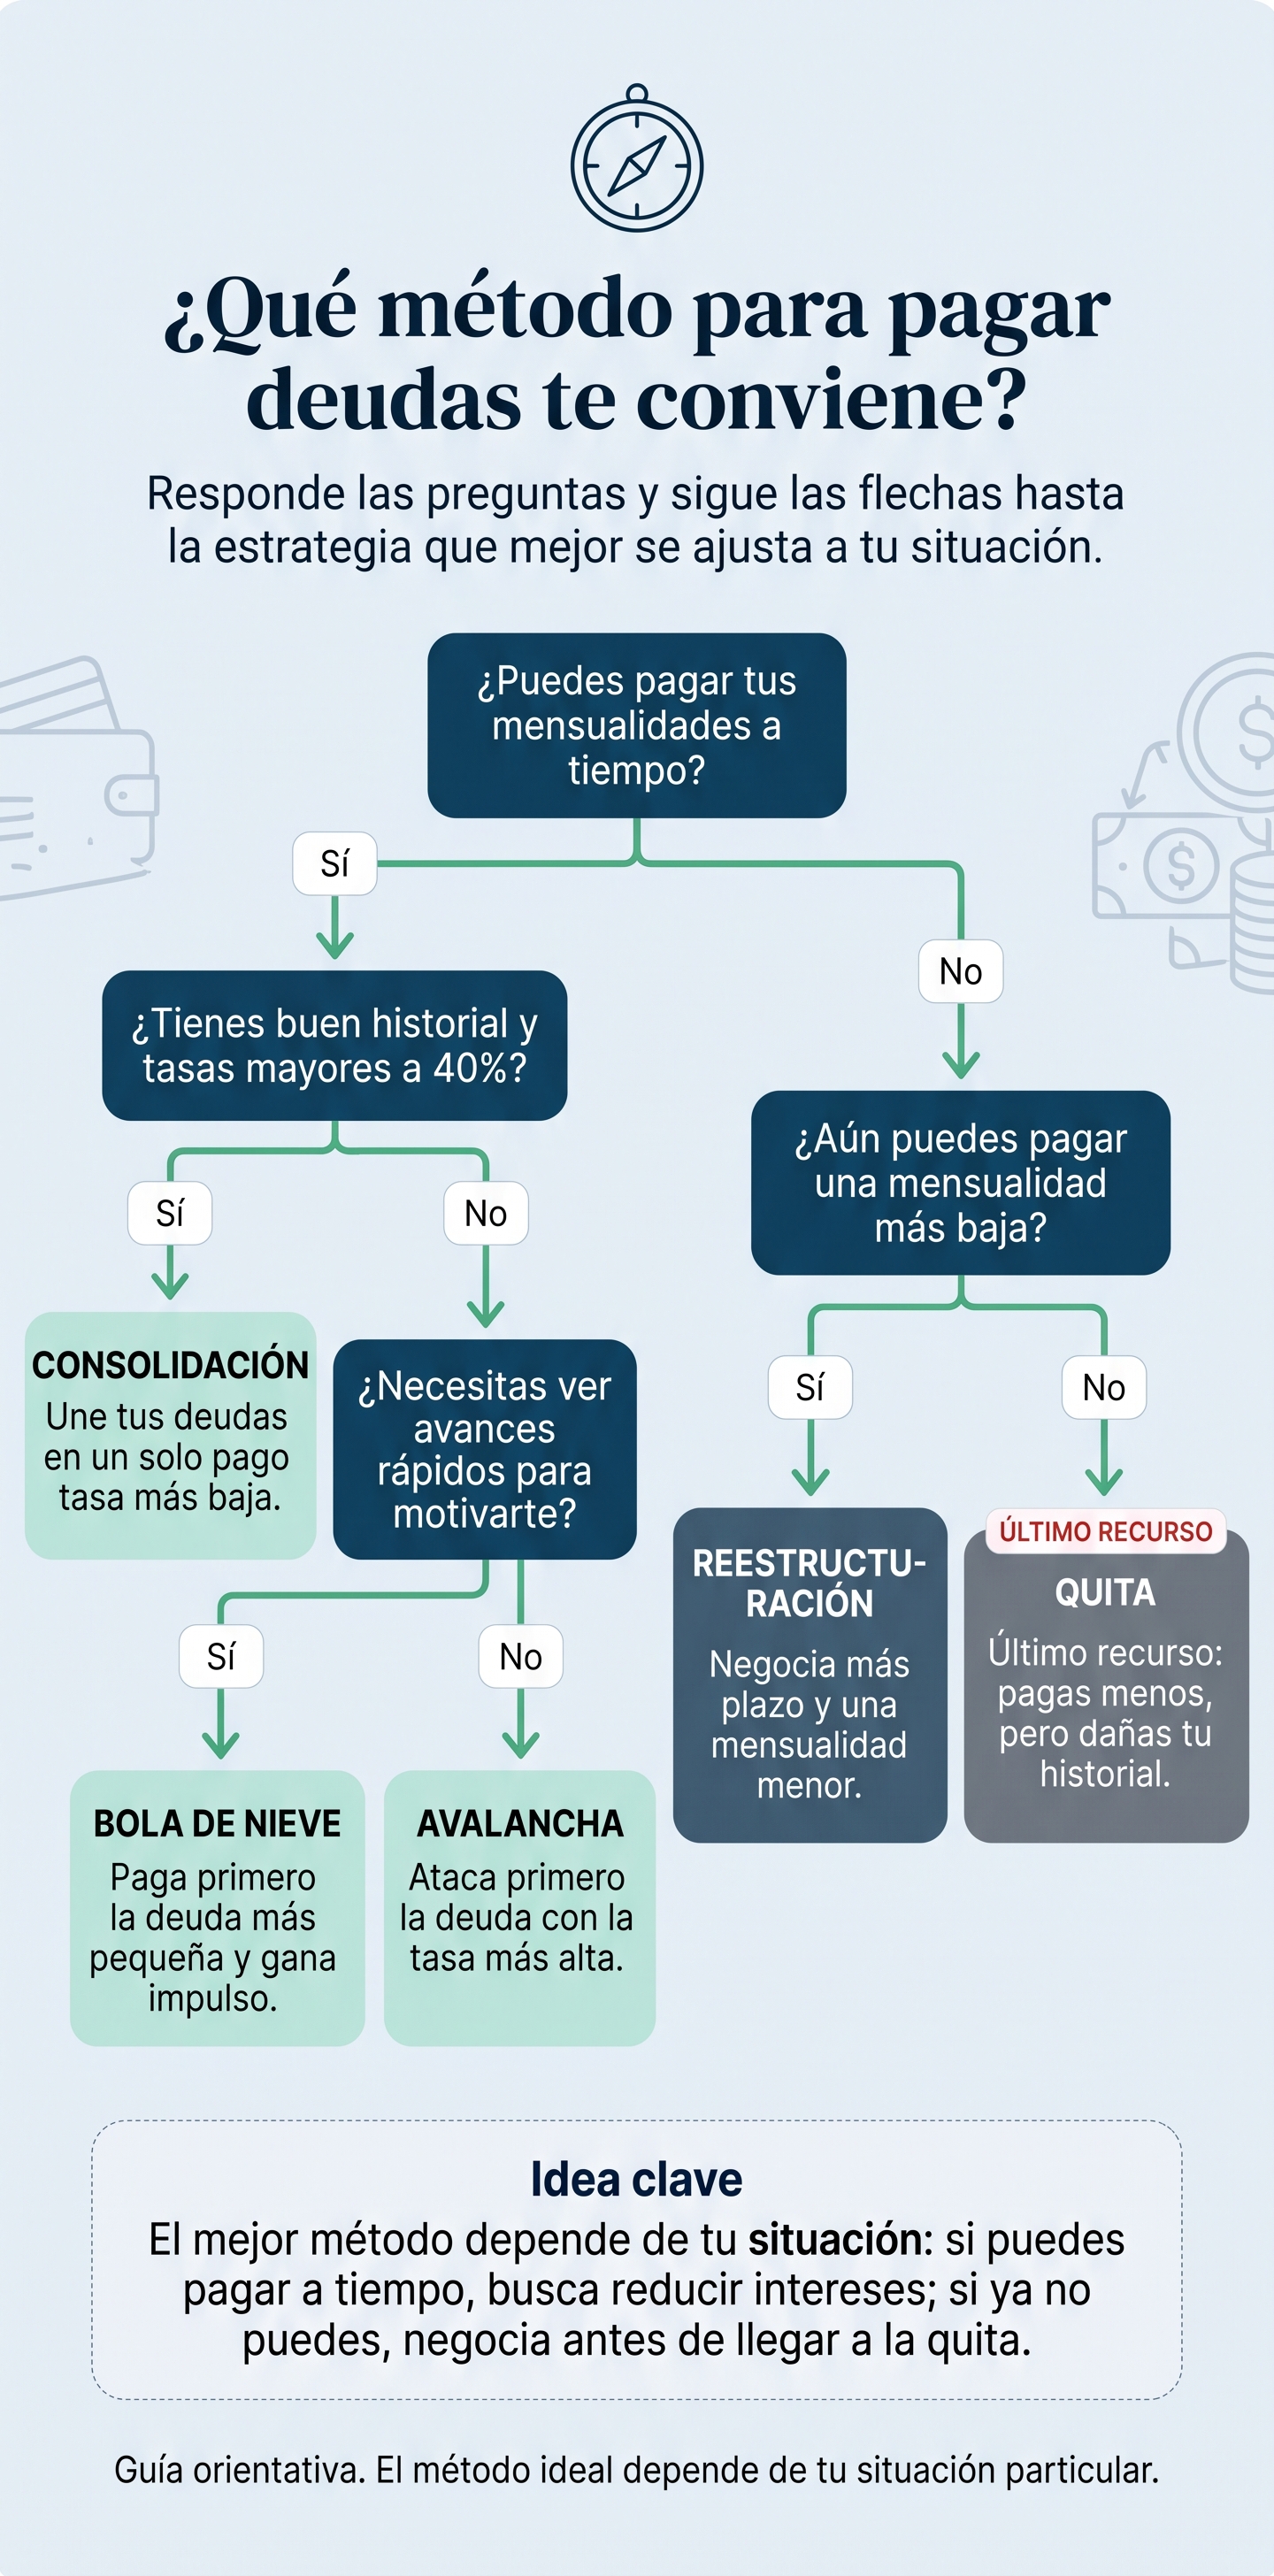
¡Listo! Ahora ya conoces diferentes estrategias para pagar deudas, así como sus ventajas y desventajas. No pierdas de vista que el método ideal depende más de tu situación que de la estrategia. Así que toma nota, analiza esta información a detalle y elige la alternativa que mejor se ajuste a tus necesidades.

Chief Content Officer en yotepresto.com, plataforma líder en México de préstamos entre personas (p2p lending). Es Licenciado en Periodismo por la Universidad de Guadalajara (UdeG, 2008) y cuenta con más de 10 años de experiencia desarrollando estrategias de contenido de educación financiera y finanzas personales. Se especializa en temas clave como crédito al consumo, financiamiento para pymes, tendencias fintech, crowdfunding e inversiones. También lidera la estrategia de comunicación de Zenfi. Este contenido es informativo y no sustituye la asesoría financiera profesional.

Comunidad de Préstamos, S.A.P.I. de C.V., Institución de Financiamiento Colectivo.
Av. De las Rosas 1297, interior 1-04, Col. Chapalita, C.P. 44500, en Guadalajara, Jalisco, México.
Correo: info@yotepresto.com
Teléfono: 33 1930 4700
Horario de atención: lunes a viernes: 9 a.m. a 3 p.m. y de 4 p.m. a 6 p.m.


Comunidad de Préstamos, S.A.P.I. de C.V., Institución de Financiamiento Colectivo en términos de la Ley para Regular las Instituciones de Tecnología Financiera, es una sociedad autorizada, regulada y supervisada por las autoridades financieras. Número de autorización: P127/2021
Ni el Gobierno Federal ni las entidades de la administración pública paraestatal podrán responsabilizarse o garantizar los recursos de los clientes que sean utilizados en las operaciones que celebren con las ITF o frente a otros, así como tampoco asumir alguna responsabilidad por las obligaciones contraídas por las ITF o por algún cliente frente a otro, en virtud de las operaciones que celebren. Los retornos, rendimientos o tasas de interés son estimadas, por lo que no se asegura el resultado o éxito de las inversiones.
Tasa de interés anual y fija de 8.9% a 38.9% sin IVA, sujeta a evaluación y calificación de nuestra área de crédito. Ejemplo representativo: monto de crédito por $425,000.00, con tasa anual de 18.6% y a un plazo de 36 meses. Monto total a pagar: $567,026.99 sin IVA. Sujeto a aprobación de préstamo. CAT PROMEDIO: 26.2% sin IVA. Fecha de cálculo 15 de junio 2026. Calculado para fines informativos y de comparación exclusivamente.
Nuestros préstamos son otorgados en moneda nacional (pesos mexicanos). Asimismo, nuestros productos y servicios se encuentran disponibles exclusivamente en México.

Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros
Centro de Atención Telefónica:
53-40-09-99
800-999-80-80
Obtén tu préstamo con una tasa desde 8.9% anual
¿Deudas? Págalas con tasas y mensualidades más bajas