Contar con $100,000 disponibles para invertir no sólo te permite acceder a prácticamente cualquier instrumento, sino que también te ofrece la posibilidad de crear un portafolio diversificado, algo que, por cierto, es indispensable para diluir el riesgo que todas las inversiones conllevan.
En esta guía te compartimos 15 alternativas para invertir $100,000 en México en 2026. Descubre cómo funcionan, cuáles son sus ventajas y desventajas, cuánto podrías ganar, cuál es su nivel de riesgo y su grado de liquidez. Asimismo, al final encontrarás ejemplos de portafolios según tu tolerancia al riesgo.
1. Cetes
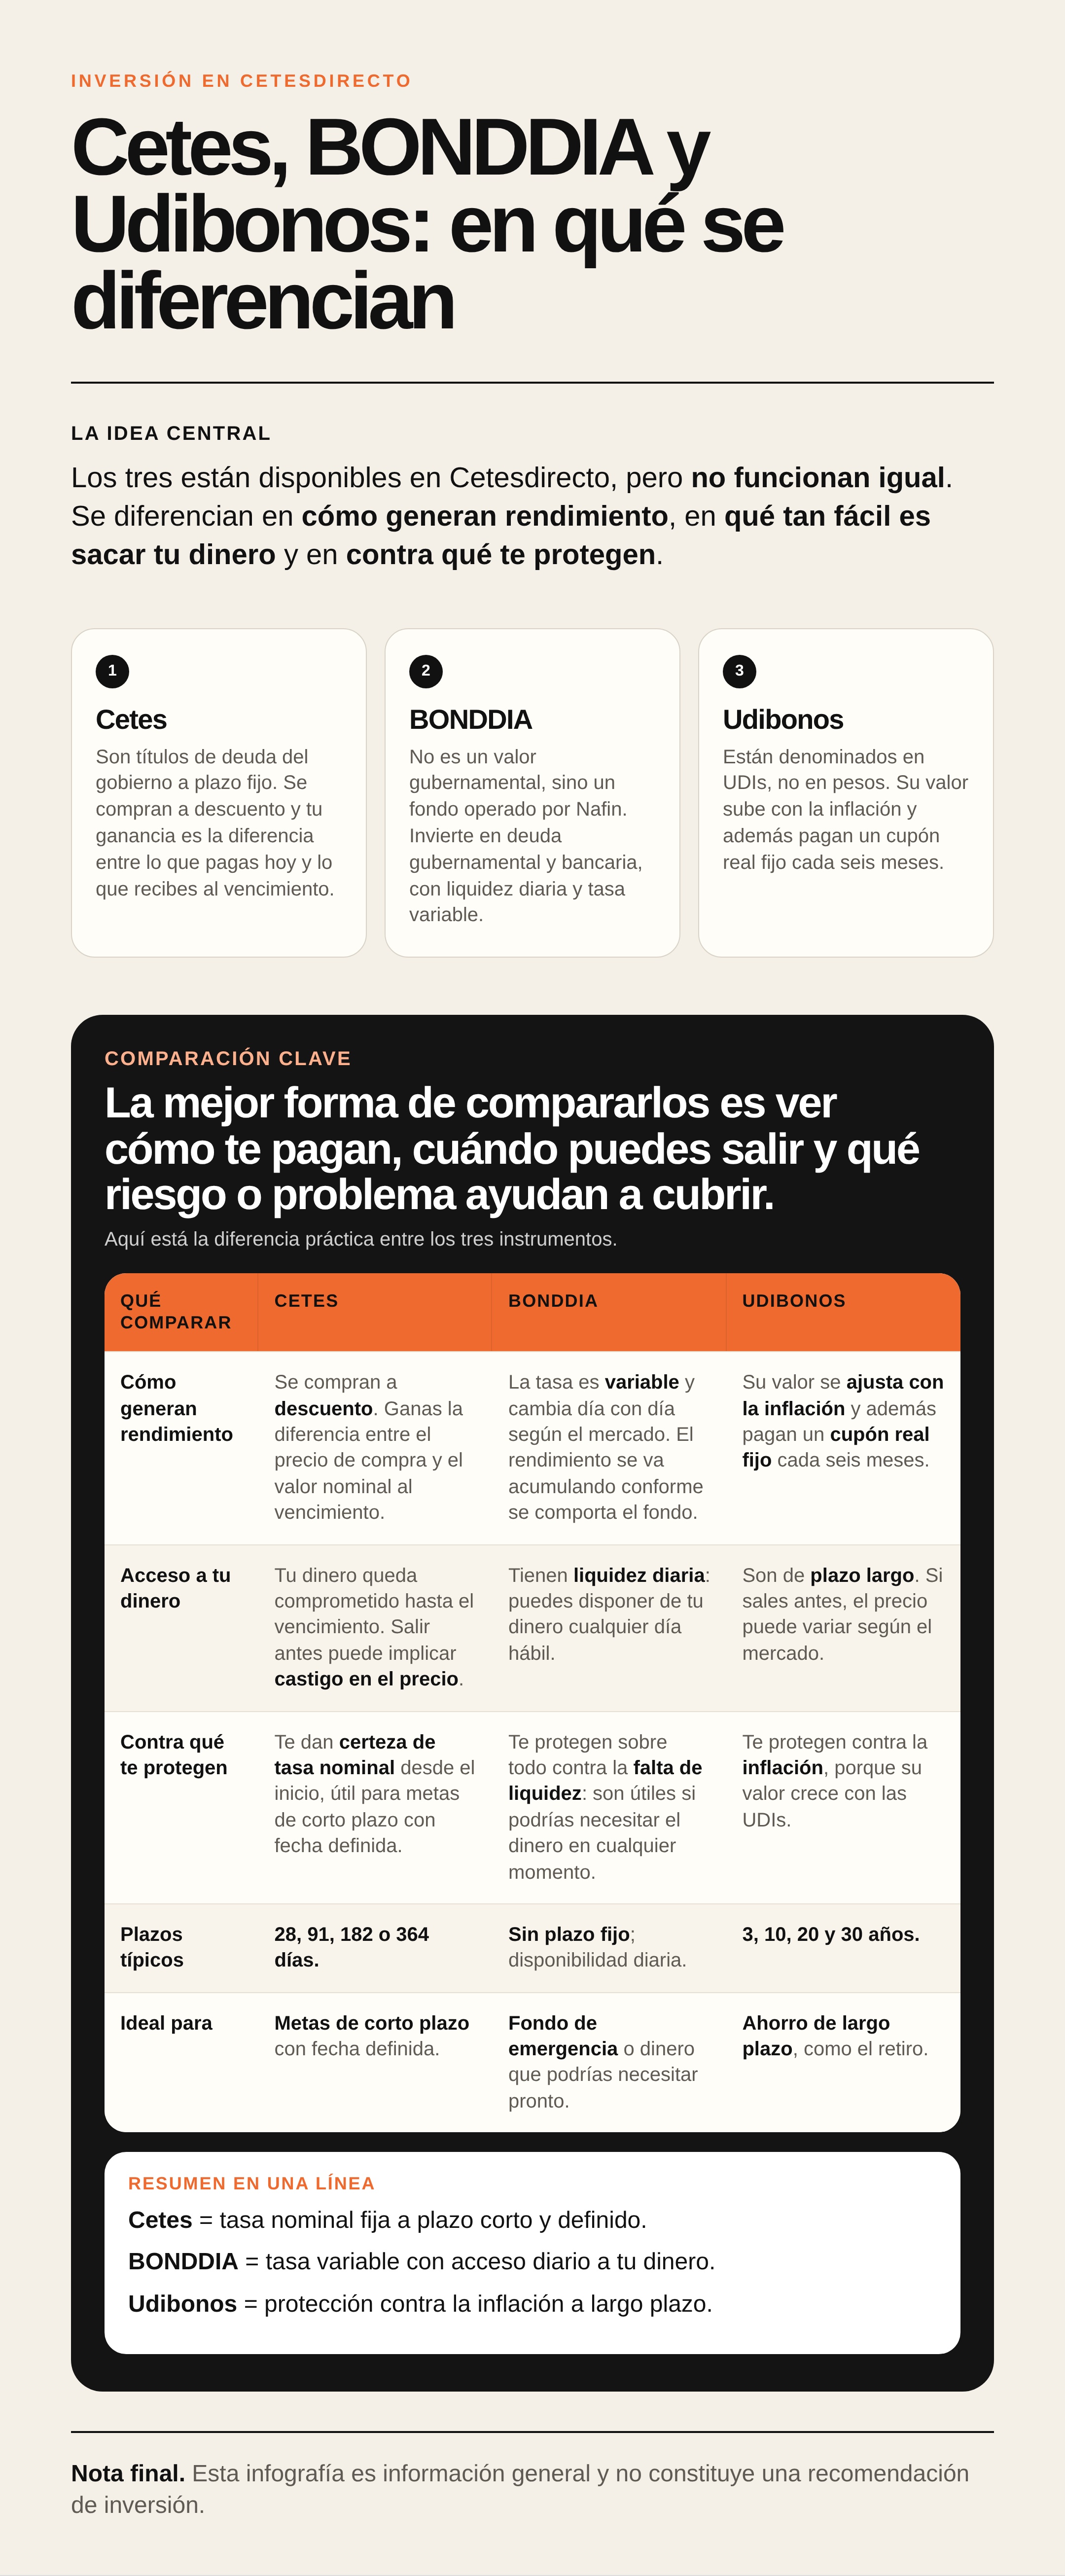
Los Certificados de la Tesorería de la Federación (Cetes) son un instrumento de inversión mediante el cual le prestas dinero al gobierno federal. Cuando adquieres un Cete, compras un título cuyo valor nominal es de $10 a un precio con descuento (por ejemplo, $9.50). Cuando vence el plazo, el gobierno te paga los $10; de ahí sale tu ganancia.
Un punto importante a mencionar es que, aunque son considerados renta fija, la tasa que ganas se define cada semana en la subasta que organiza el Banco de México (Banxico). Eso quiere decir que el rendimiento puede cambiar de manera constante.
Con $100,000 puedes invertir en Cetes con bastante holgura, ya que puedes comprarlos desde $100 y elegir plazos de 28, 91, 182 y 364 días. Si lo haces desde cetesdirecto, la plataforma oficial del gobierno federal para comercializarlos, no te cobran comisiones. Asimismo, puedes programar transferencias automáticas y la reinversión de tus recursos para generar interés compuesto.
Ventajas de invertir en Cetes
Es la inversión con menor riesgo en México. Para que no te paguen, el gobierno federal prácticamente tendría que quebrar. Aunque puede pasar, las probabilidades son remotas.
Sabes cuánto vas a ganar desde el primer día. Cuando adquieres un Cete, “amarras” la tasa al momento de la compra, de tal manera que tú tienes plena certeza de cuánto te van a pagar al vencer el plazo.
No pagas comisiones ni necesitas mucho dinero. Si lo haces a través de cetesdirecto, puedes comprar desde $100 sin cobro por comisión de apertura o de administración (si lo haces mediante bancos, sí te pueden cobrar comisiones).
Puedes escalonar tus plazos. Si divides tus $100,000 entre Cetes a 28, 91, 182 y 364 días, no sólo consigues tener dinero disponible cada cierto tiempo, sino que también aprovechas las tasas más elevadas que suelen ofrecer los plazos más largos.
Puedes reinvertir automáticamente. Desde cetesdirecto puedes configurar tu cuenta para que tu dinero se reinvierta de manera automática al terminar el plazo, lo que te permite generar interés compuesto.
No necesitas ser un experto en finanzas. Los Cetes son uno de los instrumentos de inversión más sencillos disponibles en México. No necesitas tener conocimientos avanzados en mercados financieros ni nada por el estilo.
Desventajas de invertir en Cetes
Tu rendimiento depende de las decisiones de Banxico. Si el banco central decide bajar su tasa de referencia, los Cetes pagan menos, un fenómeno que, por cierto, ha ocurrido varias veces este año.
Le ganan a la inflación, pero por poco. Después de descontar los impuestos y el impacto que tiene la inflación, el aumento del poder adquisitivo de tu dinero puede ser modesto, sobre todo si lo comparas con otras inversiones.
No hay potencial de crecimiento. Tu ganancia máxima es la tasa pactada. Con los Cetes no existen rendimientos extraordinarios. Si tu objetivo es conseguir el máximo rendimiento, definitivamente no son una buena opción.
Si necesitas el dinero antes, puedes perder. Si tienes Cetes y necesitas liquidez, puedes venderlos de manera anticipada. Sin embargo, esto puede ocasionar que termines recibiendo menos dinero del que invertiste.
Te retienen ISR aunque no hayas ganado. En 2026 la retención subió a 0.90% anual sobre tu capital (no sobre tus intereses), así que con $100,000 te descuentan alrededor de $900 al año. Es un anticipo que puedes acreditar o recuperar en tu declaración anual, pero mientras tanto reduce tu flujo.
A largo plazo se quedan cortos. Si tu meta es construir patrimonio en 10 o 20 años y comienzas con poco capital, los Cetes por sí solos difícilmente te llevarán ahí. Por eso es importante diversificar tu dinero en diferentes alternativas.
¿Cuánto puedes ganar invirtiendo $100,000 en Cetes?
El rendimiento de los Cetes depende principalmente de la tasa de descuento de la subasta (que sigue la tasa de referencia de Banxico), del plazo elegido y del precio del mercado (si los vendes antes del vencimiento). Para que te des una idea, esto es lo que ganarías por invertir $100,000 en Cetes en diferentes plazos:
Plazo
Tasa bruta
Ganarías
28 días
6.25%
$417.06
91 días
6.66%
$1,459.11
182 días
6.90%
$3,039.55
364 días
7.24%
$6,440.52
Fuente:calculadora Cetes, consultada en septiembre de 2026. Notas: las tasas de rendimiento de los Cetes pueden variar con el tiempo. Cuando inviertes en Cetes, un remanente permanece en BONDDIA, el cual suele ofrecer una tasa distinta a la de Cetes. Este cálculo incluye impuestos; no incluye inflación.
Cetes: riesgo, liquidez, dónde comprar y autoridades que los regulan
Nivel de riesgo: muy bajo.
Liquidez: alta.
Puedes comprarlos en: cetesdirecto, bancos y casas de bolsa.
Con $100,000 también puedes invertir en BONDDIA, un fondo de inversión de deuda disponible en cetesdirecto. Mediante este instrumento, compras títulos de un fondo que invierte principalmente en deuda del gobierno federal y, en menor medida, en deuda bancaria de corto plazo. El precio de cada título de BONDDIA puede subir o bajar un poco todos los días hábiles. Si se aprecia, de esa diferencia sale tu rendimiento.
Su principal característica es la liquidez diaria, ya que puedes retirar tu dinero cualquier día hábil (de lunes a viernes) siempre y cuando realices la instrucción dentro del horario de operación, que es de las 9:00 a las 13:00 horas.
Si abres una cuenta en cetesdirecto y transfieres dinero, tus recursos quedan automáticamente en BONDDIA generando rendimiento diariamente, el cual suele ser similar a lo que pagan los Cetes a 28 días.
Ventajas de invertir en BONDDIA
Tu dinero está disponible todos los días hábiles. Cuando inviertes en BONDDIA no amarras tu capital a plazos ni pagas penalizaciones por retirarlo cuando quieras. Esta es una de sus principales ventajas.
Genera rendimiento desde el primer día hábil. Tus $100,000 comienzan a generar rendimiento desde el primer día hábil sin necesidad de hacer algo más que tener recursos en tu cuenta.
Es una buena opción para tu fondo de emergencia. Dada la disponibilidad y el rendimiento que ofrece, BONDDIA puede ser una excelente alternativa para juntar y conservar tu fondo de emergencia.
No pagas comisiones. Si adquieres BONDDIA desde cetesdirecto, evitas el pago de comisiones que otras instituciones sí cobran (comisión por apertura, por administración, etcétera).
Bajo riesgo. BONDDIA es un fondo que invierte principalmente en deuda gubernamental de corto plazo. Por lo tanto, junto con los Cetes, representa una de las opciones de inversión con menor riesgo en México.
No tienes que gestionar nada. Acá no es necesario seleccionar plazos ni tomar decisiones cruciales. Tú te centras exclusivamente en transferir recursos. En pocas palabras, es una inversión pasiva.
Desventajas de invertir en BONDDIA
La tasa es variable. La tasa de BONDDIA puede subir o bajar día con día, según las condiciones del mercado. Por lo tanto, no sabes con certeza cuánto ganarás realmente en los próximos meses.
Suele pagar menos que los Cetes a largo plazo. La disponibilidad de BONDDIA “tiene un costo”: su rendimiento puede ser menor que el que ofrecen las inversiones con plazos más largos.
No está cubierto por el IPAB ni por Prosofipo. Es un fondo de inversión, no un depósito que haces en el banco o en una Sofipo, así que no aplica ningún seguro. En todo caso, tu respaldo es la calidad de los instrumentos del fondo y la solidez del gobierno federal.
El rendimiento real es apenas positivo. Después de inflación e impuestos, lo que ganas a través de BONDDIA puede ser marginal en términos reales. En ese sentido, si inviertes tus $100,000 acá, el resultado podría distar mucho de lo que esperas.
Tienes un horario limitado para hacer operaciones. Si decides retirar tu dinero y haces la instrucción después de las 13:00 horas o en un día inhábil, podrás disponer de tus recursos hasta el siguiente día hábil.
No sirve para hacer crecer tu patrimonio. En todo caso sirve para conservar tu patrimonio, mas no para incrementarlo. Por diseño, BONDDIA es más una herramienta de liquidez que de crecimiento patrimonial.
¿Cuánto puedes ganar invirtiendo $100,000 en BONDDIA?
El rendimiento de BONDDIA depende fundamentalmente de la tasa de fondeo de Banxico (no confundir con tasa de referencia, pues no son lo mismo). Dicho eso, aquí te mostramos cuánto ganarías por invertir $100,000 en BONDDIA:
En…
Tasa bruta
Ganarías
1 día
6.34%
$17.61
15 días
6.34%
$264.16
30 días
6.34%
$528.32
90 días
6.34%
$1,584.97
180 días
6.34%
$3,169.93
360 días
6.34%
$6,339.87
Fuente:calculadora BONDDIA, consultada en septiembre de 2026. Notas: la tasa de rendimiento de BONDDIA varía con el tiempo. Este cálculo incluye impuestos; no incluye inflación.
BONDDIA: riesgo, liquidez, dónde comprar y autoridad que lo regula
Nivel de riesgo: muy bajo.
Liquidez: muy alta.
Puedes comprarlo en: cetesdirecto, bancos y casas de bolsa.
Autoridad: CNBV.
3. Udibonos
Los Udibonos son bonos del gobierno federal denominados en Unidades de Inversión (UDIs). La UDI es una unidad de valor que Banxico publica diariamente con base en el INPC. Cada Udibono tiene un valor nominal de 100 UDIs; por lo tanto, tus $100,000 te alcanzan perfectamente para adquirirlos. Aunque los pagos los recibes en pesos, el monto se calcula con el valor de la UDI vigente.
¿Qué significa esto en la práctica? Que tu capital se ajusta automáticamente con la inflación y, además, cobras una tasa real fija cada seis meses. Por ejemplo: si la inflación es de 4% y tu Udibono paga una tasa real de 4%, tu rendimiento nominal rondará el 8%.
Los Udibonos se emiten a plazos de 3, 10, 20 y 30 años. Al igual que los Cetes y BONDDIA, los puedes comprar en cetesdirecto sin comisiones o a través de una casa de bolsa.
Ventajas de invertir en Udibonos
Protegen tu poder adquisitivo. Si la inflación se dispara, tienes la plena certeza de que tu capital sube con ella. Este mecanismo representa la cobertura más directa y segura contra la inflación en nuestro país.
Recibes flujo cada seis meses. Aunque los plazos son de 3 a 30 años, cada seis meses recibes pagos de intereses mediante cupones. El porcentaje de interés que paga cada cupón corresponde a una tasa fija definida en la emisión del bono.
Tienen el mismo respaldo que los Cetes. Dado que son un instrumento de deuda emitido por el gobierno federal, los Udibonos ofrecen el mismo grado de seguridad que tienen los Cetes y BONDDIA. Si quieres diversificar tus $100,000 en distintas opciones de renta fija, los Udibonos pueden ser una buena opción.
Son ideales para metas a largo plazo. Suelen ser una alternativa adecuada para objetivos como tu retiro, el pago de la universidad de tus hijos o cualquier otra meta que tengas pensado alcanzar en tres años o más.
Desventajas de invertir en Udibonos
Son a largo plazo. El plazo más corto de los Udibonos es de tres años. Por lo tanto, el dinero que utilices para adquirirlos no lo tendrás de vuelta pronto. En ciertos casos, esta falta de liquidez puede representar una seria desventaja.
Si los vendes antes de su vencimiento, puedes perder. Así como ocurre con los Cetes, si decides vender de manera anticipada tus Udibonos, existe la posibilidad de que termines recibiendo menos de lo que invertiste.
Si la inflación baja, tu rendimiento nominal también. En un entorno económico con una inflación controlada, los Udibonos pueden generar un rendimiento mucho más modesto del proyectado.
Son más difíciles de entender. El funcionamiento y las reglas de los Udibonos son más complejos que los de los Cetes y BONDDIA. En ese orden de ideas, la curva de aprendizaje puede ser más prolongada.
La reinversión de los cupones tiene limitaciones. Aunque sí puedes reinvertirlos en cetesdirecto, vale la pena señalar que no se reinvierten en más Udibonos, sino en Cetes a 28 días (siempre y cuando hayas realizado la configuración correspondiente).
¿Cuánto puedes ganar invirtiendo $100,000 en Udibonos?
El rendimiento de los Udibonos depende principalmente de tres variables: la inflación, la tasa de la subasta y las tasas vigentes en el mercado (si los vendes antes de su vencimiento). Para ofrecerte un panorama general, esto es lo que ganarías por invertir $100,000 en Udibonos en diferentes plazos:
Plazo
Tasa bruta
Ganarías
3 años
4.90%
$14,505.13
10 años
4.90%
$48,350.44
30 años
4.90%
$145,051.31
Fuente:calculadora Udibonos, consultada en septiembre de 2026. Las tasas de rendimiento de los Udibonos varían con el paso del tiempo. Este cálculo incluye impuestos.
Udibonos: riesgo, liquidez, dónde comprar y autoridades que los regulan
Nivel de riesgo: bajo/medio.
Liquidez: media.
Puedes comprarlos en: cetesdirecto, bancos y casas de bolsa.
Autoridades: SHCP y Banxico.
4. Cuentas a la vista con rendimiento diario
Como su nombre lo sugiere, son cuentas que generan intereses todos los días sobre el saldo que tengas. A diferencia de un pagaré bancario o Cetes, aquí no “congelas” tus $100,000 en un plazo: puedes depositar, retirar o transferir cuando quieras. Mientras sigas teniendo dinero, ese capital generará rendimientos.
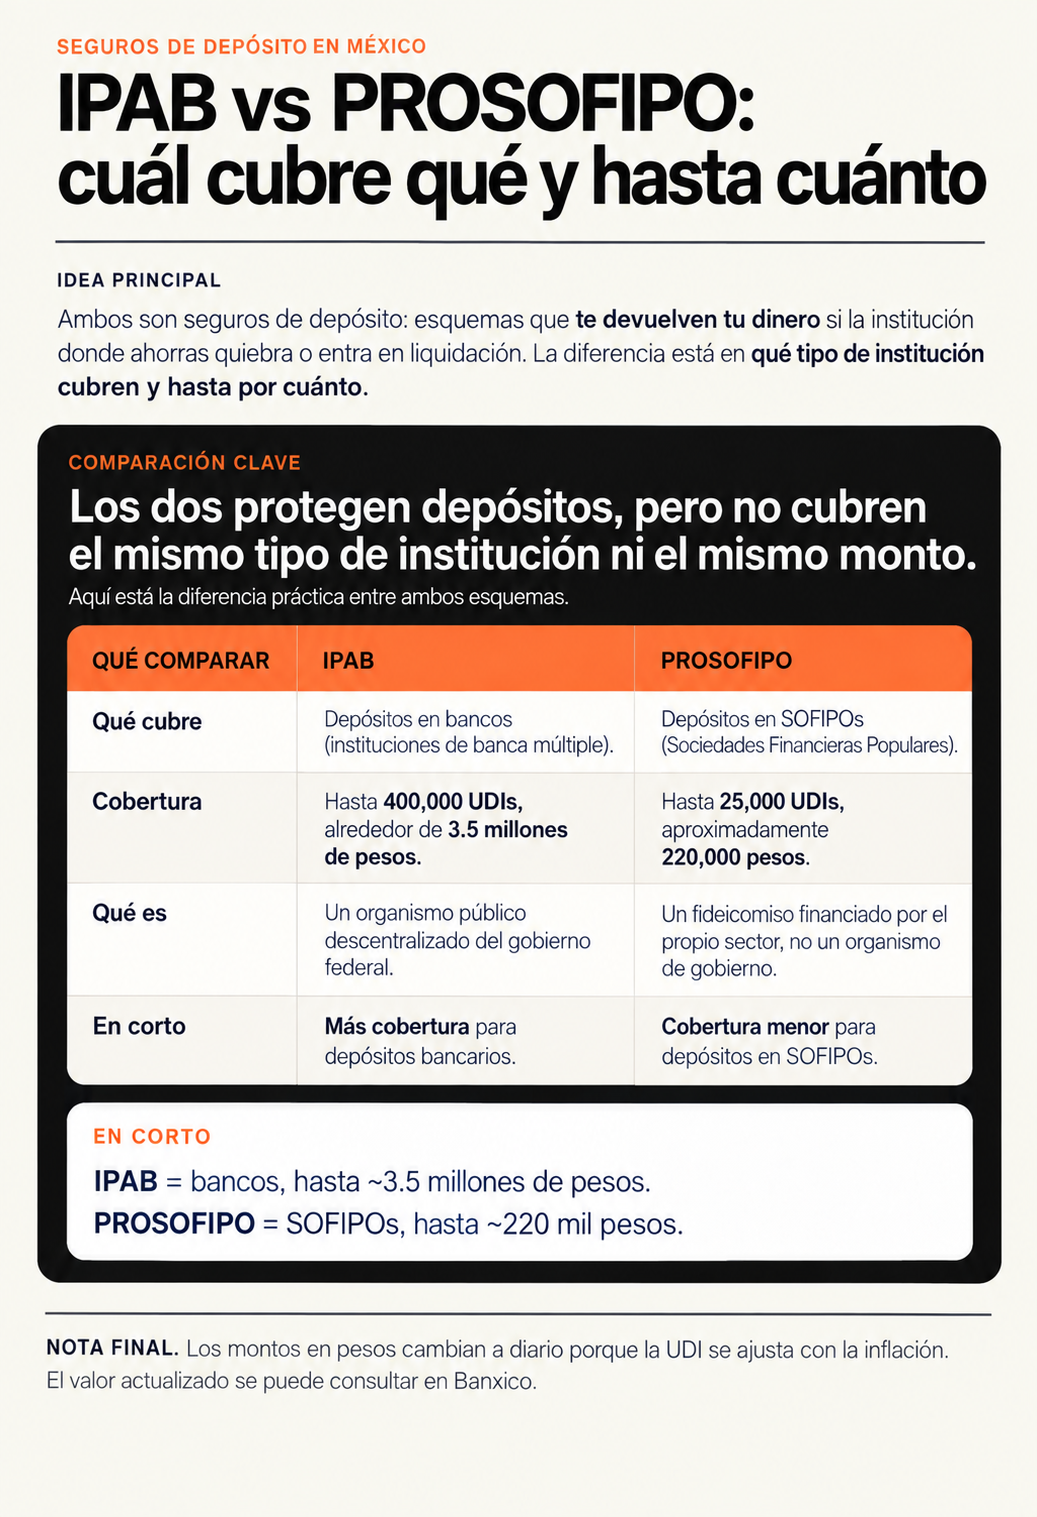
Este tipo de cuentas las ofrecen tanto bancos digitales como Sofipos. Si es de un banco, tu dinero está protegido por el IPAB hasta 400,000 UDIs. Si es de una Sofipo, el respaldo es Prosofipo, que cubre hasta 25,000 UDIs.
Ventajas de invertir en cuentas a la vista con rendimiento diario
Tu dinero está disponible 24/7. La disponibilidad que ofrecen las cuentas a la vista es incluso superior a la de BONDDIA, ya que puedes retirar tus recursos cualquier día a cualquier hora.
Los intereses se calculan diariamente. Así dejes tu dinero sólo una semana en la cuenta, ganas rendimientos por esos días. Eso sí, es posible que la ganancia generada los fines de semana la veas reflejada hasta el siguiente día hábil.
Apertura en minutos. Generalmente este tipo de cuentas puedes abrirlas sin necesidad de acudir a ninguna sucursal ni hacer filas. El proceso suele ser completamente en línea y en minutos.
Es una alternativa ideal para tu fondo de emergencia. Dada la alta disponibilidad y los rendimientos que ofrecen, las cuentas a la vista pueden ser una excelente alternativa para juntar y conservar tu fondo de emergencia.
Cobertura del IPAB o de Prosofipo. Si la cuenta la abres con un banco, tu capital está protegido por el IPAB; si la cuenta es con una Sofipo, por Prosofipo. En ambos casos, tus $100,000 quedan cubiertos.
Desventajas de invertir en cuentas a la vista con rendimiento diario
La tasa puede cambiar cuando la institución quiera. Una de las grandes desventajas de las cuentas a la vista es que, en cualquier momento, la institución tiene la facultad de reducir el rendimiento que te pagan. La tasa que te ofrecen hoy puede ser muy distinta en poco tiempo.
Las tasas más atractivas son hasta un monto limitado. Algunos bancos y Sofipos ofrecen tasas anuales del 13% al 15%, pero sólo hasta cierto monto (generalmente hasta $25,000), el resto de tu capital, genera un rendimiento similar al de los Cetes. Si inviertes $100,000 esto representa una seria desventaja, ya que gran parte de tu capital no generará el mayor rendimiento.
Las tasas más atractivas están sujetas a condiciones. Otra desventaja a considerar. La mayoría de este tipo de cuentas te exigen realizar al menos una compra con una tarjeta de crédito o pagar una suscripción para poder acceder a sus tasas más atractivas.
Tener tu dinero tan a la mano facilita que lo gastes. Su disponibilidad también puede jugarte en contra.
¿Cuánto puedes ganar invirtiendo $100,000 en cuentas a la vista con rendimiento diario?
El rendimiento de las cuentas a la vista depende fundamentalmente de la tasa y las condiciones establecidas por la institución, ya que muchas de ellas ofrecen una tasa para un monto máximo (a menudo, de $25,000) y otra para el capital restante. Dicho esto, aquí te compartimos lo que podrías ganar con tus $100,000 en diferentes cuentas a la vista en un año:
Institución
Tasa promocional*
Tasa estándar
Ganarías
MifelBanco
N/A
10%
$10,000
RevolutBanco
15%Hasta $25,000
7.50%
$9,375
UaláSofipo
15%Hasta $30,000
6.75%
$9,225
OpenbankBanco
13%Hasta $30,000
7%
$8,800
NuBanco
13%Hasta $25,000
6.50%
$8,125
DidiSofipo
15%Hasta $10,000
7%
$7,800
Klar (Plus)Sofipo
N/A
5%
$5,000
Klar (Light)Sofipo
N/A
3%
$3,000
Fuente: sitios web y tarifarios oficiales de las instituciones consultados en septiembre de 2026. *La tasa promocional aplica solo hasta el monto indicado; el saldo restante gana la tasa estándar. La tasa promocional también suele estar sujeta a cierto tiempo y condiciones como un saldo mínimo con la tarjeta de crédito de la institución. Las tasas pueden variar con el tiempo. Además de estar sujetas a un monto máximo, las tasas promocionales suelen exigir un consumo mínimo con la tarjeta de crédito de la institución. Este cálculo no contempla impuestos ni inflación.
Cuentas a la vista: riesgo, liquidez, dónde contratar y autoridad que las regula
Nivel de riesgo: bajo.
Liquidez: muy alta.
Puedes contratarlas en: bancos, Sofipos y casas de bolsa.
Autoridad: CNBV.
5. Pagarés bancarios
Un Pagaré con Rendimiento Liquidable al Vencimiento (PRLV), mejor conocido como pagaré bancario, es un préstamo que le haces a un banco: depositas una cantidad por un plazo determinado (los más comunes son 7, 28, 60, 90, 180 y 360 días) y el banco se compromete a devolverte tu capital más los intereses pactados el día del vencimiento.
La tasa se fija desde el momento en que contratas, así que sabes exactamente cuánto vas a recibir. Dicha tasa depende principalmente de dos cosas: cuánto inviertes y por cuánto tiempo (o sea, el plazo). A mayor monto y mayor plazo, la tasa suele ser mejor.
Un punto importante a destacar es que los pagarés están protegidos por el IPABpor hasta 400,000 UDIs. En ese sentido, suponiendo que inviertes tus $100,000 enteramente en pagarés, puedes tener la certeza de que el 100% de tu capital está protegido.
Ventajas de invertir en pagarés bancarios
Conoces tu rendimiento desde el inicio. Con los pagarés bancarios no hay variables ni sorpresas: firmas una tasa y esa es la que recibes, nada de tasas promocionales con vigencia limitada o fluctuantes por cambios en la tasa de referencia.
Están respaldados por el IPAB. Tus $100,000 están dentro del límite de cobertura que ofrece el IPAB, una protección que no todos los instrumentos de inversión pueden ofrecer.
Puedes escalonar plazos. Puedes dividir tu capital en varios pagarés bancarios con vencimientos distintos. De esta manera logras tener cierta liquidez de manera periódica.
Es un producto sencillo. El funcionamiento y las reglas de los pagarés son extremadamente sencillos. No necesitas entender de mercados ni tener conocimientos avanzados en finanzas para invertir en ellos.
Desventajas de invertir en pagarés bancarios
Los rendimientos suelen ser modestos. Y eso es en el mejor de los casos, ya que muchos de los pagarés bancarios ofrecen tasas tan bajas que incluso resultan en rendimientos negativos en términos reales.
Con $100,000 no accedes a las mejores tasas. Los rendimientos más atractivos suelen empezar en montos de medio millón o más. E incluso en esos casos, existen otras alternativas que pueden ofrecer mejores rendimientos.
Tu dinero queda comprometido hasta el vencimiento. Si necesitas retirar antes, muchos bancos simplemente no lo permiten o te cancelan los intereses. Además, dado que tienes que esperar hasta el vencimiento, pierdes tiempo para generar interés compuesto.
¿Cuánto puedes ganar invirtiendo $100,000 en pagarés bancarios?
El rendimiento de los pagarés bancarios depende principalmente de la tasa pactada al contratar, el plazo y el monto. Para darte una idea, aquí te compartimos cuánto puedes ganar invirtiendo $100,000 en distintos pagarés bancarios en un año:
Pagarés bancarios: riesgo, liquidez, dónde contratar y autoridad que los regula
Nivel de riesgo: muy bajo.
Liquidez: baja.
Puedes contratarlos en: bancos.
Autoridad: CNBV.
6. Sofipos
Las Sociedades Financieras Populares (Sofipos) son entidades financieras supervisadas y autorizadas por la CNBV. Su modelo de negocio es parecido al de un banco: captan dinero del público y lo prestan, principalmente a personas y negocios que la banca tradicional no atiende.
Las Sofipos generalmente cuentan con dos productos de inversión: cuentas a la vista (ya mencionadas anteriormente) e inversiones a plazo fijo. En ambos casos, la operación suele ser 100% digital y desde montos accesibles.
Ahora bien, la diferencia clave de las Sofipos frente a los bancos está en el seguro de depósito, ya que las Sofipos no están cubiertas por el IPAB, sino por Prosofipo, que protege hasta 25,000 UDIs (que para tus $100,000 sigue siendo suficiente).
Ventajas de invertir en Sofipos
Suelen pagar tasas más altas que la banca tradicional. Generalmente, las Sofipos ofrecen rendimientos superiores a los productos de inversión tradicionales de los bancos. Si buscas diversificar tus $100,000 con un instrumento de renta fija, bajo riesgo y rendimiento aceptable, pueden ser una buena alternativa.
Están reguladas por la CNBV y cuentan con seguro de depósito. Las Sofipos son instituciones financieras reguladas y supervisadas por la autoridad. Eso, junto con el seguro Prosofipo, las posiciona como una opción de bajo riesgo.
Puedes elegir entre distintos plazos. Si necesitas tener tu dinero disponible, puedes optar por las cuentas a la vista; si puedes prescindir de tu capital por más tiempo y deseas hacerlo crecer, puedes elegir plazos de un año o más.
Desventajas de invertir en Sofipos
La cobertura del IPAB es 16 veces mayor que la de Prosofipo. Si bien es cierto que la cobertura de Prosofipo alcanza a proteger tus $100,000, también es verdad que la protección que ofrecen los bancos por medio del IPAB es mucho mayor.
El riesgo institucional es real, no teórico. En los últimos años, varias Sofipos han enfrentado problemas de solvencia e incluso algunas han quebrado. En otras palabras, el hecho de que sean reguladas no quiere decir que sean 100% seguras.
Tienes que investigarlas. Antes de invertir en una Sofipo debes verificar que esté en el SIPRES de la Condusef y que participe en Prosofipo. Asimismo, por lo menos cada trimestre debes revisar que su Nivel de Capitalización (NICAP) esté en categoría 1 para asegurarte de que no tiene problemas de solvencia.
Si quiebra, recuperar tu dinero toma tiempo. El seguro se activa hasta que se declara formalmente la disolución o liquidación, y ese proceso puede tardar meses o incluso años. Por si fuera poco, tu dinero pierde poder adquisitivo durante todo ese tiempo.
Muchas de sus tasas son promocionales. Ese rendimiento llamativo puede aplicar sólo por algunos meses, hasta por cierto monto y condicionado a que realices una o varias compras con una tarjeta de crédito.
¿Cuánto puedes ganar invirtiendo $100,000 en Sofipos?
El rendimiento de las inversiones a plazo en Sofipos depende fundamentalmente de la tasa que cada institución ofrece. Dicho esto, aquí te mostramos cuánto ganarías por invertir $100,000 en distintas Sofipos en un año:
Sofipo
Tasa
Ganarías
Kubo
12%
$12,000
Finsus
8.69%
$8,690
Klar Plus
8.50%
$8,500
Stori
8.25%
$8,250
Klar Light
6.50%
$6,500
Fuente: sitios web y tarifarios de las instituciones consultados en septiembre de 2026. Las tasas mostradas corresponden exclusivamente a inversiones a plazo y pueden variar con el paso del tiempo. Este cálculo no contempla impuestos ni inflación.
Sofipos: riesgo, liquidez y autoridad que las regula
Nivel de riesgo: bajo/medio.
Liquidez: media/alta.
Autoridad: CNBV.
7. Crowdlending
El crowdlending (o préstamos entre personas) elimina al banco de la ecuación: tú prestas tu dinero a personas que necesitan un crédito a través de una plataforma que conecta a ambas partes. El rendimiento que obtienes está predeterminado por la tasa del préstamo.
Cuando inviertes en crowdlending puedes repartir tu capital en decenas o cientos de créditos distintos (con $100,000, por ejemplo, puedes invertir en 500 préstamos, un excelente margen de diversificación). Cada mes recibes de vuelta una parte del capital más los intereses.
Una característica importante de este tipo de inversión es que tú decides en qué perfiles de riesgo participas. Los solicitantes mejor calificados (con mejor score e historial crediticio) pagan tasas más bajas, mientras que los de mayor riesgo pagan tasas más elevadas. Las plataformas de crowdlending operan en México como Instituciones de Financiamiento Colectivo (IFC) autorizadas por la CNBV bajo la Ley Fintech.
Ventajas de invertir en crowdlending
Los rendimientos potenciales superan a los de la deuda tradicional. Y por mucho. Por ejemplo, mientras que los Cetes, los bancos y las Sofipos ofrecen rendimientos de entre 7% y 14%, con las plataformas de crowdlending puedes ganar rendimientos de entre 8.9% y 38.9%.
Diversificas de forma granular. Con $100,000 puedes participar en cientos de créditos distintos, de modo que un impago individual apenas mueve tu resultado, ya que su impacto se diluye.
Recibes flujo mensual. Cada mes te llega capital e intereses, que puedes retirar o reinvertir para acelerar la generación del interés compuesto, ya que no es necesario esperar a que termine el plazo del préstamo para poner a trabajar tu dinero.
Tú decides el nivel de riesgo. Puedes elegir si inviertes prestando sólo a los perfiles más conservadores o si tomas más riesgo a cambio de mejores rendimientos.
Está regulado. Las plataformas de crowdlending operan bajo la Ley Fintech con autorización de la CNBV. Además, son reguladas y supervisadas por Condusef y Banxico.
No se mueve con la bolsa. El desempeño de tu cartera depende de si la gente paga sus créditos, no de variables impredecibles que afectan el desempeño de otras inversiones en mercados financieros.
Desventajas de invertir en crowdlending
El impago es el riesgo central. Si le prestas a una persona que no paga o deja de pagar, tú absorbes esa pérdida. Sin embargo, también es importante considerar que, si el acreditado se pone al corriente y paga intereses moratorios, tu ganancia podría ser aún mayor.
No existe seguro de depósito. Ni IPAB ni Prosofipo aplican aquí, ya que el crowdlending no es un depósito bancario ni un depósito realizado en una Sofipo. Si buscas el mayor grado de seguridad, quizá no sea la mejor opción.
La liquidez puede ser limitada. Si bien es cierto que cada mes recibes flujo, para que tengas de vuelta el 100% de tu capital más el 100% de los intereses correspondientes, deberás esperar a que termine el plazo del crédito.
¿Cuánto puedes ganar invirtiendo $100,000 en crowdlending?
El rendimiento en las inversiones de crowdlending depende principalmente de las tasas de los préstamos en los que participas, las comisiones de la plataforma y de qué tanto reinviertas los pagos mensuales que recibas. Para que te des una idea, esto es lo que puedes ganar si inviertes $100,000 en un año en función de tu perfil de riesgo:
Perfil de riesgo
Tasa
Ganarías
Conservador
11.9%
$12,571
Moderado
18.9%
$20,626
Agresivo
29.9%
$34,358
Fuente: sitios web y tarifarios oficiales de Yotepresto, Prestadero y Doopla consultados en septiembre de 2026. La tasa puede variar con el tiempo. Este cálculo no contempla impuestos ni inflación.
Crowdlending: riesgo, liquidez, dónde invertir y autoridad que lo regula
Nivel de riesgo: medio/alto.
Liquidez: baja.
Puedes invertir en: Instituciones de Financiamiento Colectivo (como yotepresto).
Autoridad: CNBV.
8. FIBRAs
Otra alternativa en la que puedes invertir con $100,000 fácilmente son los Fideicomisos de Inversión en Bienes Raíces (FIBRAs), los cuales te permiten invertir en bienes raíces sin comprar un inmueble. Las FIBRAs reúnen dinero de miles de inversionistas para adquirir y administrar propiedades (naves industriales, centros comerciales, oficinas, hoteles) y luego reparten entre todos las rentas que generan.
Cada mes o trimestre recibirás los pagos (dividendos) que te correspondan acorde con tu inversión. Pero esa no es la única forma en la que ganas, ya que también puedes hacerlo si los certificados de tus FIBRAs se aprecian.
Ventajas de invertir en FIBRAs
Inviertes en el mercado inmobiliario de manera diversificada. Con $100,000 puedes ser copropietario de decenas de naves industriales y centros comerciales que jamás podrías comprar solo.
Generan ingreso pasivo recurrente. Las distribuciones llegan de forma trimestral o mensual, según la FIBRA. Esto te facilita tener acceso a recursos que puedes reinvertir para ganar interés compuesto.
Tienen liquidez de bolsa. Los certificados o títulos de las FIBRAs suelen tener buena bursatilidad, es decir, venderlos suele ser un proceso sencillo y en cuestión de minutos, algo difícil de conseguir cuando inviertes de manera directa en un inmueble.
No lidias con inquilinos, pago de servicios ni predial. Un equipo profesional administra todo el portafolio, así que te olvidas de cobrar rentas y de pagar servicios de mantenimiento y de impuestos como el predial.
Desventajas de invertir en FIBRAs
El precio sube y baja todos los días. Puedes ver minusvalías importantes en tu cuenta aunque las rentas se sigan cobrando puntualmente. Si tienes poca tolerancia al riesgo, es posible que no sean tu mejor opción.
Son muy sensibles a las tasas de interés. Cuando las tasas suben, las FIBRAs suelen caer, porque la deuda que usan se encarece y los instrumentos de renta fija se vuelven más competitivos.
Te retienen 30% de ISR sobre la parte gravable de las distribuciones. Es una retención alta, aunque puedes acreditarla en tu declaración anual para, de ser el caso, optimizar tu pago de impuestos.
Los pagos periódicos no están garantizados. Si cae la demanda (por ejemplo, que se renten en menor medida las propiedades), el monto que recibes también baja. Algunas FIBRAs han pasado años sin repartir nada.
Pagas comisiones de intermediación. Los certificados de las FIBRAs los adquieres a través de una casa de bolsa, la cual cobra comisiones que se comen una parte de tu rendimiento.
¿Cuánto puedes ganar invirtiendo $100,000 en FIBRAs?
El rendimiento de las FIBRAs depende de variables como las rentas, el nivel de endeudamiento de la FIBRA y el precio al que compras y vendes tus certificados. Mencionado esto, aquí te compartimos cuánto ganarías por invertir $100,000 en un año en distintas FIBRAs:
FIBRA
RendimientoSep. 2025 – Sep. 2026
Ganarías
FIBRAMQ12.MX
≈ 37%
≈ $37,000
FIBRAPL14.MX
≈ 4%
≈ $4,000
FUNO11
≈ 1%
≈ $1,000
FMTY
≈ -2%
≈ -$2,000 (pérdida)
Fuente: sitios web de emisores consultados en septiembre de 2026. El rendimiento puede variar con el paso del tiempo. Este cálculo no contempla impuestos ni inflación.
FIBRAs: riesgo, liquidez, dónde comprar y autoridad que las regula
Nivel de riesgo: medio/alto.
Liquidez: media/alta.
Puedes comprarlas en: casas de bolsa.
Autoridad: CNBV.
9. Crowdfunding inmobiliario
Con $100,000 también puedes invertir en este esquema. A través de una plataforma de crowdfunding inmobiliario, tú y muchos otros inversionistas aportan dinero para fondear un proyecto específico: la construcción de un desarrollo, la compra de un inmueble para rentarlo o un crédito con garantía hipotecaria. Después, reciben la parte proporcional de las ganancias.
La diferencia con una FIBRA es que aquí tú eliges el proyecto en el que quieres participar. Es decir, aquí te toca evaluar la ubicación, el desarrollador, el plazo estimado, el rendimiento objetivo y el tipo de garantía, y con base en esa información decides si inviertes o no.
Existen tres modelos de crowdfunding inmobiliario: de plusvalía (aportas al desarrollo y cobras al vender las unidades), renta (compras una fracción de un inmueble arrendado y cobras la renta mensual) y deuda (prestas al desarrollador y cobras intereses, normalmente con garantía hipotecaria).
Ventajas de invertir en crowdfunding inmobiliario
Puedes invertir en proyectos inmobiliarios con poco capital. Generalmente, el monto mínimo es más accesible que el que necesitas para invertir en un inmueble de manera tradicional ($100,000 suelen alcanzar para invertir en uno o varios proyectos).
Tú eliges en qué proyecto invertir. Puedes revisar la ubicación y su potencial plusvalía, el desarrollador y su prestigio, el plazo y el rendimiento objetivo antes de invertir en el proyecto.
Los potenciales rendimientos superan a los de la deuda tradicional. Pero ojo, como en cualquier inversión, la posibilidad de ganar mejores rendimientos conlleva asumir riesgos más importantes.
Puedes diversificar. Es posible repartir tu capital entre varios proyectos, modelos y ciudades en lugar de concentrarlo todo en un solo inmueble. Aunque también hay que decirlo: en temas de diversificación, siguen ganando las FIBRAs.
No hay gestión operativa de tu parte. No tienes que buscar ni lidiar con inquilinos, no supervisas el avance y la calidad de la obra, y no pagas predial.
Desventajas de invertir en crowdfunding inmobiliario
Poca liquidez. Tu dinero queda comprometido durante todo el plazo del proyecto, que suele ir de 12 a 36 meses o más. Si necesitas tu dinero de regreso en poco tiempo, definitivamente no es una buena opción.
El rendimiento es proyectado, no garantizado. El número que ves en la plataforma es una proyección basada en supuestos que pueden no cumplirse en términos de plusvalía, demanda, etcétera.
No es raro que los proyectos se retrasen. Permisos, sobrecostos, obra más lenta de lo previsto o unidades que no se venden al ritmo esperado son escenarios comunes en este sector; cada atraso reduce tu rendimiento anualizado.
No hay seguro de depósito. Si el proyecto en el que inviertes fracasa, la ejecución de la garantía puede recuperar parte de tu capital, pero el proceso legal puede ser de meses o incluso años. En ese sentido, si inviertes enteramente tus $100,000, el riesgo es mayúsculo.
El modelo tiene poco tiempo en México. Hay plataformas de crowdfunding inmobiliario serias, pero también hay otras que no han cumplido con lo prometido, así que revisar quién está detrás importa tanto como revisar el proyecto.
¿Cuánto puedes ganar invirtiendo $100,000 en crowdfunding inmobiliario?
El rendimiento en las inversiones de crowdfunding depende principalmente del avance y costo de la obra, el precio de venta o renta, los plazos y la solidez de la plataforma y del desarrollador. En ese sentido, resulta complicado conocer un aproximado de cuánto ganarías con una inversión de $100,000. Sin embargo, actualmente las plataformas de crowdfunding inmobiliario ofrecen tasas de rendimiento que van desde el 9% hasta el 20%.
Crowdfunding inmobiliario: riesgo, liquidez, dónde invertir y autoridad que lo regula
Nivel de riesgo: alto.
Liquidez: muy baja.
Puedes invertir en: Instituciones de Financiamiento Colectivo.
Autoridad: CNBV.
10. ETFs
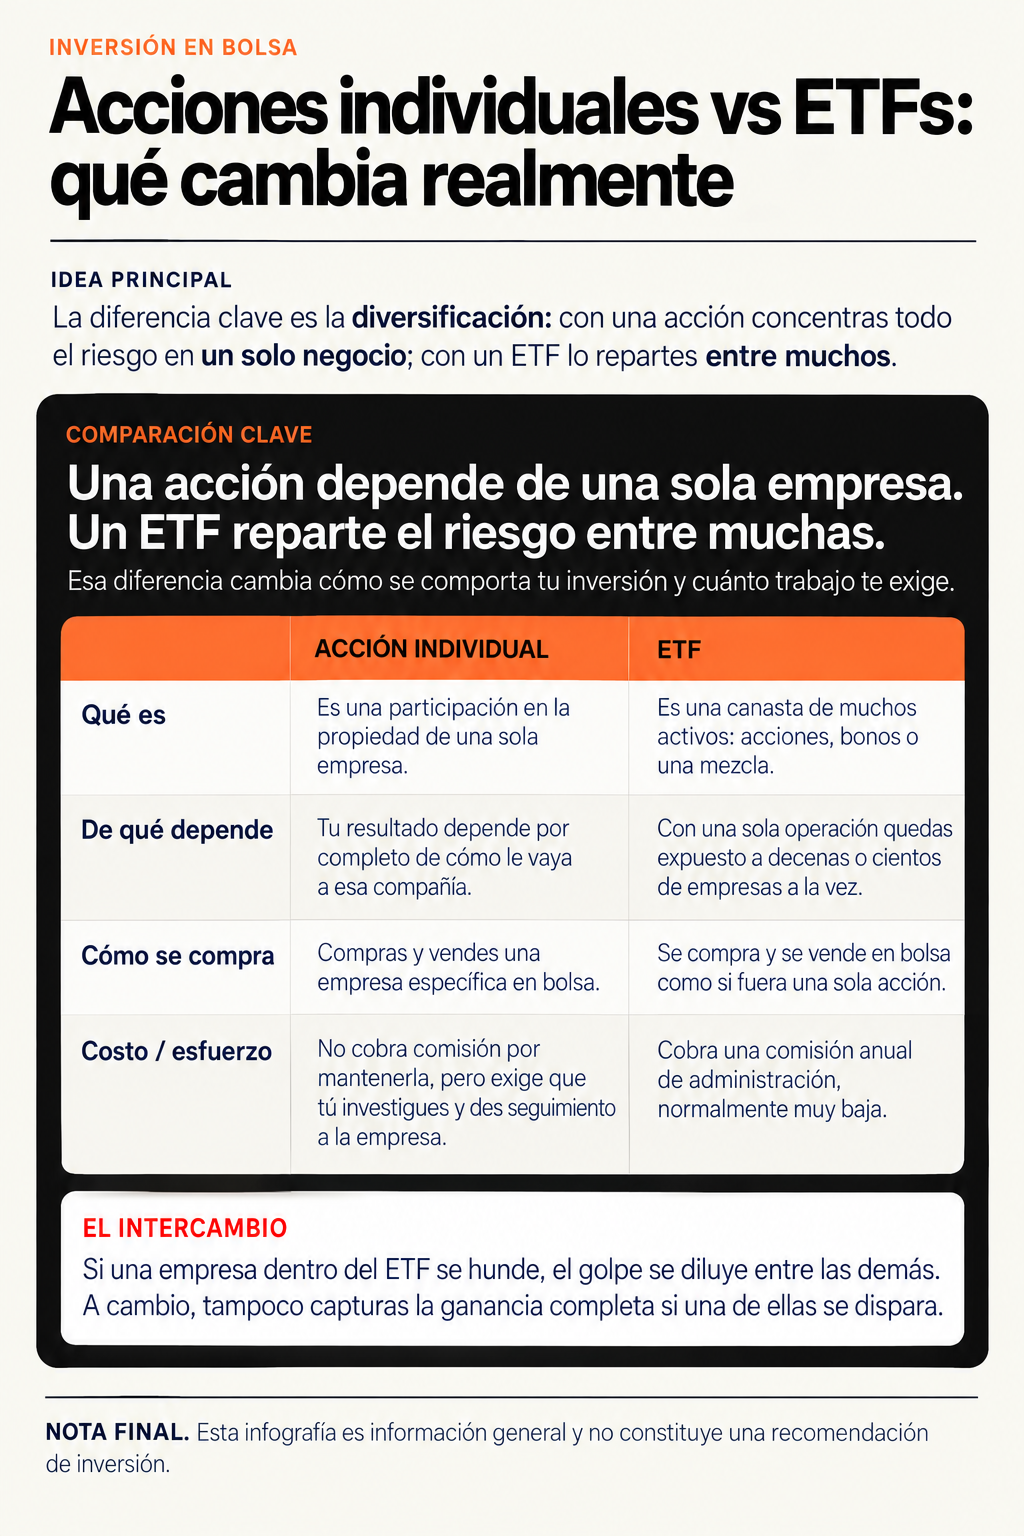
Un Exchange Traded Fund (ETF) o fondo cotizado en bolsa es una canasta de activos que se compra y se vende como si fuera una sola acción. En lugar de elegir entre cientos de empresas, compras un título que ya contiene una fracción de varias. Por ejemplo, si adquieres un ETF que replica al S&P 500, con esa sola operación te vuelves dueño de una fracción de las 500 empresas más grandes de Estados Unidos.
Muchos ETFs son indexados, es decir, no intentan superar al mercado sino replicarlo o “seguir” su desempeño. Dado que no es un fondo que necesite un gestor activo, esta clase de ETFs suelen cobrar comisiones bajas. Puedes comprarlos desde una casa de bolsa mediante el Sistema Internacional de Cotizaciones (SIC).
Hay ETFs de índices (de un país o varias regiones geográficas), sectores específicos (energía, farmacéutico, etcétera), materias primas (commodities), bonos y criptomonedas. Prácticamente existe un ETF de cualquier mercado; además, con $100,000 puedes adquirir varios títulos, ya que su costo suele ser accesible con ese capital.
Ventajas de invertir en ETFs
Diversificación. Con una sola compra tienes exposición a cientos o miles de empresas, sectores o bienes. Si entras con $100,000 puedes invertir en diferentes empresas nacionales y extranjeras, así como en distintas regiones y sectores. Pocas inversiones ofrecen el rango de diversificación que tienen los ETFs.
Las comisiones son bajas. Los ETFs indexados suelen cobrar una fracción de lo que cobra un fondo de gestión activa. Esa diferencia aparentemente sutil se convierte en algo brutal conforme acumulas muchos títulos a lo largo de los años.
Alta bursatilidad o liquidez. Aunque depende de qué tan “popular” sea el ETF, por lo regular no tendrás problemas en comprarlo y venderlo en cuestión de unas cuantas horas, minutos o incluso segundos.
Accedes a mercados internacionales. Puedes invertir en empresas estadounidenses, europeas o asiáticas sin tener que abrir una cuenta en el extranjero (siempre y cuando el ETF esté disponible en el SIC).
No tienes que descubrir empresas ganadoras. Cuando adquieres un ETF compras mercados o índices completos, los cuales han crecido históricamente a largo plazo.
Son una excelente vía para crear patrimonio a largo plazo. En horizontes de 10 años o más, los índices más amplios de acciones han superado consistentemente a la deuda y el resto de instrumentos de inversión tradicionales.
Desventajas de invertir en ETFs
La volatilidad es real (y puede doler). Observar caídas de 20% o 30% es algo relativamente normal. Si eres presa del pánico y vendes en ese momento, materializas pérdidas que, con el tiempo, pudieron ser ganancias. Si el riesgo y la volatilidad no son lo tuyo, invertir el 100% de tus $100,000 podría no ser la mejor idea.
No hay rendimiento garantizado ni plazo definido. Puedes tener años con resultados negativos. Al ser un instrumento de renta variable, no existe garantía alguna de que tus inversiones resulten como tú esperas.
Riesgo cambiario. El tipo de cambio del peso frente al dólar o la moneda en la que cotice originalmente el ETF puede reducir tu rendimiento. De hecho, por ese motivo existen ETFs con protección cambiaria.
La fiscalidad es más compleja. Las ganancias por venta de títulos en bolsa causan 10% de ISR para personas físicas, y los ETFs listados en el extranjero pueden generar obligaciones adicionales en tu declaración anual.
Necesitas un horizonte de inversión de largo plazo. Si vas a necesitar tus $100,000 en 12 o 18 meses, no es el instrumento adecuado. La inversión en mercados financieros suele requerir un compromiso de muchos años.
¿Cuánto puedes ganar invirtiendo $100,000 en ETFs?
El rendimiento de los ETFs depende fundamentalmente del desempeño del índice o activo que replica, el tipo de cambio y la comisión del emisor. Sin embargo, para que puedas darte una idea, aquí te mostramos cuánto puedes ganar si inviertes $100,000 en distintos ETFs en un año:
ETF
RendimientoSep. 2025 – Sep. 2026
Ganarías
QQQ
≈ 24%
≈ $24,000
VOO
≈ 16%
≈ $16,000
VGK
≈ 12%
≈ $12,000
NAFTRAC
≈ 3%
≈ $3,000
MCHI
≈ -16%
≈ -$16,000 (pérdida)
Fuente: sitios web de emisores consultados en septiembre de 2026. El rendimiento puede variar con el tiempo. Este cálculo no contempla impuestos ni inflación.
ETFs: riesgo, liquidez, dónde comprar y autoridad que los regula
Nivel de riesgo: medio/alto.
Liquidez: media/alta.
Puedes comprarlos en: casas de bolsa.
Autoridad: CNBV.
11. Bienes raíces
Invertir en bienes raíces, en el sentido más tradicional, significa comprar un inmueble con la intención de ganar dinero con él, ya sea rentándolo para generar un ingreso mensual o vendiéndolo más caro de lo que te costó para capturar la plusvalía. Incluso muchos inversionistas buscan las dos cosas a la vez: cobrar renta mientras el inmueble se aprecia.
Ahora bien, la rentabilidad de este tipo de inversión no se mide sólo por lo que cobras de renta, ya que tienes que restar gastos iniciales como la escrituración, el avalúo y los impuestos, que en conjunto suelen sumar entre el 5% y 8% (según la entidad) del valor del inmueble.
Con $100,000 es prácticamente imposible comprar una propiedad de contado en México. Si acaso, para lo que te alcanza con ese monto es para dar un enganche, la entrada a una preventa o, en algunos casos, un terreno en una zona periférica.
Ventajas de invertir en bienes raíces
Es un activo tangible. Puedes verlo, usarlo, mejorarlo y ponerlo como garantía para acceder a un crédito de liquidez.
Puedes generar rendimiento por dos vías. Al adquirir un inmueble, sea comercial o habitacional, puedes obtener ganancias mediante la renta mensual y la plusvalía de la propiedad cuando decides venderla.
El apalancamiento juega a tu favor. Con un crédito hipotecario puedes acceder a un activo (o sea, la propiedad) de millones de pesos aportando sólo una fracción, mientras que la plusvalía se calcula sobre el valor total, no sobre lo que pusiste.
Protege de forma natural contra la inflación. Tanto las rentas como el valor de los inmuebles suelen aumentar al ritmo de la inflación. En ese sentido, invertir en un bien inmueble te ofrece cierto grado de protección contra ésta.
Tiene beneficios fiscales. Si rentas, en el régimen de arrendamiento puedes optar por la deducción ciega del 35% de tus ingresos más el predial, sin necesidad de comprobar gastos.
Desventajas de invertir en bienes raíces
Con $100,000 es prácticamente imposible comprar un inmueble. En el mejor de los casos, son el enganche o una parte de él. En pocas palabras, para invertir en este tipo de activo necesitas mucho más capital o un crédito para entrar.
Poca liquidez. Vender un inmueble puede tomar meses o incluso años. Y lo mismo puede ocurrir si tu objetivo es rentar y la propiedad se encuentra en una zona que no tiene mucha demanda.
Los costos de entrada y salida son altos. Entre escrituración, notario, impuestos y avalúo, más la comisión del asesor al vender, se te va una tajada considerable del rendimiento. Y si piensas vender, también debes contemplar gastos que suelen ser elevados.
La baja en la demanda y la morosidad te pegan directo. Cada mes sin inquilino es un mes de pérdida. Y si el inquilino no paga, el proceso para desalojar puede tomar más de un año de juicio y sus respectivos gastos.
Concentras todo tu patrimonio en un solo activo. Una de sus principales desventajas, pues si esos $100,000 son el 100% de tu capital disponible para invertir, estás concentrando el riesgo en una sola propiedad.
La plusvalía no está garantizada. Que una colonia o ciudad tenga mucha demanda actualmente no significa que siempre será así. Si la zona no tiene un desarrollo adecuado en términos de servicios, cercanía con centros de trabajo y otras variables más, la plusvalía desaparece de golpe.
No es una inversión pasiva. Contrario a lo que muchos creen, comprar y rentar un inmueble requiere mucho trabajo: búsqueda de inquilinos, labores de cobranza, reparaciones y trámites son sólo algunas de las tareas que implica este tipo de inversión.
El apalancamiento puede jugar en tu contra. Si los intereses que pagas superan el rendimiento neto por renta, estás subsidiando la inversión con tu propio dinero mientras esperas la plusvalía.
¿Cuánto puedes ganar invirtiendo $100,000 en bienes raíces?
El rendimiento cuando inviertes en un bien inmueble depende principalmente de la relación entre la renta que cobras frente al precio que pagaste. Asimismo, depende de la vacancia (tiempo en el que el inmueble está desocupado), la morosidad, los gastos de mantenimiento, el predial, los seguros y la plusvalía de la zona.
Si inviertes $100,000 en bienes raíces, como una casa o un departamento, resulta complicado hablar de rendimiento, ya que es prácticamente imposible adquirir un bien inmueble con ese monto actualmente en México. En el mejor de los casos, los $100,000 servirían para cubrir el enganche o los gastos iniciales de una compra financiada, que por sí misma no genera rendimiento hasta que el inmueble se renta o se vende.
Bienes raíces: riesgo, liquidez y autoridad que los regula
Nivel de riesgo: medio/alto.
Liquidez: muy baja.
Autoridad: no existe un regulador financiero.
12. Acciones
Cuando compras una acción te conviertes en dueño de una fracción de una empresa. Si a esa empresa le va bien, tu parte vale más (se aprecia) y puedes venderla con ganancia; además, muchas empresas reparten una porción de sus utilidades entre sus accionistas en forma de dividendos. En resumen, puedes ganar por dos vías: por apreciación del título y por los dividendos que entrega (de ser el caso).
Para comprar acciones necesitas una cuenta en una casa de bolsa. Desde ahí puedes adquirir títulos de empresas mexicanas y extranjeras (a través del SIC). Aunque depende del costo de cada acción, $100,000 suele ser suficiente para comenzar a invertir en esta clase de activo.
La gran diferencia frente a las inversiones de deuda es que aquí no hay tasa pactada ni fecha de vencimiento. O sea, tu rendimiento depende de lo que el mercado esté dispuesto a pagar por esas acciones el día que decidas vender. En suma, las acciones requieren más preparación y conocimientos que los instrumentos anteriores.
Ventajas de invertir en acciones
Es donde está el mayor potencial de rendimiento a largo plazo. Ninguna otra clase de activo líquido ha superado consistentemente a las acciones en horizontes de décadas. Si no lo crees, observa cuánto costaba una acción de Amazon en 2016 y lo que cuesta ahora.
Los dividendos generan ingreso pasivo. Algunas acciones reparten dividendos de forma regular, dinero que puedes reinvertir para generar interés compuesto y acelerar el crecimiento de tu capital.
La liquidez suele ser alta. Aunque depende de la acción, generalmente no tendrás problemas en vender tus títulos y recibir el dinero en cuestión de pocos días. Pero cuidado: si la acción es de una empresa que va en franca picada, las cosas pueden ser distintas.
Puedes empezar con montos muy bajos. En el mercado existe una amplia variedad de acciones cuyo precio es mucho menor que los $100,000 que deseas invertir. De hecho, con ese monto puedes comprar varios títulos de distintas empresas sin problema.
Eres dueño de empresas reales. Apple, Amazon, Google, Starbucks, como toda empresa listada en bolsa, cuentan con activos, marcas y flujos de efectivo detrás de tu inversión.
Desventajas de invertir en acciones
La volatilidad es alta y puedes perder capital. Con las acciones jamás tienes certeza: así como pueden aumentar notablemente, pueden caer estrepitosamente. Una acción puede caer 50% y no recuperarse nunca. Si no eres capaz de soportar esto, definitivamente no es una opción a considerar.
El riesgo específico es serio. Si te concentras en pocas empresas, un mal año de una sola puede arruinar tu resultado completo. De ahí la importancia de diversificar tus $100,000 en distintas empresas y sectores (e incluso, en otro tipo de inversiones).
Requiere análisis y tiempo. Elegir empresas individuales implica consultar y entender estados financieros, industrias, valuaciones y condiciones tanto macroeconómicas como geopolíticas.
Las emociones son tu peor enemigo. La mayoría de los inversionistas obtiene menos que el mercado por comprar caro y vender barato en momentos de pánico. Aquí es importante entender algo: las pérdidas y las ganancias se materializan cuando vendes, no cuando compras.
No sirven para el corto plazo. Si vas a necesitar el dinero en menos de tres a cinco años, el riesgo de tener que vender en un mal momento es demasiado alto. Como ya se mencionó, el mercado de este tipo de activos suele ofrecer mejores resultados cuando el horizonte de inversión es a largo plazo.
¿Cuánto puedes ganar invirtiendo $100,000 en acciones?
El rendimiento de las acciones depende fundamentalmente de las utilidades y el crecimiento de la empresa, así como de los dividendos y su valor en el mercado. Dicho esto, aquí te mostramos cuánto puedes ganar si decides invertir $100,000 en distintas acciones en un año:
Acción
RendimientoSep. 2025 – Sep. 2026
Ganarías
Apple
≈ 33%
≈ $33,000
NVIDIA
≈ 25%
≈ $25,000
Amazon
≈ 12%
≈ $12,000
Tesla
≈ -13%
≈ -$13,000 (pérdida)
Netflix
≈ -41%
≈ -$41,000 (pérdida)
Fuente: sitios web de emisores consultados en septiembre de 2026. El rendimiento puede variar con el tiempo. Este cálculo no contempla impuestos ni inflación.
Acciones: riesgo, liquidez, dónde comprarlas y autoridad que las regula
Nivel de riesgo: muy alto.
Liquidez: media/alta.
Puedes comprarlas en: casas de bolsa.
Autoridad: CNBV.
13. Criptomonedas
Con $100,000 también puedes acceder a este tipo de activo (que algunos clasifican más como de especulación que de inversión). Las criptomonedas son activos digitales que existen en redes descentralizadas basadas en la tecnología blockchain. No las emite ningún banco central ni las respalda ningún gobierno: su precio depende exclusivamente de lo que otras personas estén dispuestas a pagar por ellas. Bitcoin y Ethereum son las más conocidas, pero existen miles.
Comprarlas y venderlas es legal en México, aunque no son moneda de curso legal. El marco vigente es la Ley Fintech, que faculta a Banxico para determinar qué activos virtuales pueden operar las instituciones financieras reguladas; en la práctica esa autorización no se ha otorgado de forma amplia.
Puedes comprarlas desde un exchange, transfiriendo pesos por SPEI, y puedes dejar tus criptomonedas en custodia de la plataforma o pasarlas a una wallet propia, donde tú controlas las llaves privadas. También puedes adquirirlas de manera directa (persona a persona), aunque suele ser mucho más arriesgado que por medio de un exchange.
Ventajas de invertir en criptomonedas
El potencial de rendimiento es el más alto de esta lista. También lo es el de pérdida, pero ninguna otra opción ha entregado retornos comparables en periodos alcistas. Por ejemplo, de 2016 a 2026, Bitcoin registra una apreciación de más de 16,000%.
El mercado opera 24/7, los 365 días del año. Puedes comprar o vender un domingo a las 3 de la mañana, a diferencia de los mercados donde adquieres ETFs y acciones, donde sólo es posible realizar operaciones en horarios y días hábiles.
Puedes comprar de manera fraccionada. En ese sentido, con $100,000, tienes margen para adquirir fracciones de distintas criptomonedas.
La custodia puede ser totalmente tuya. Con una wallet propia, nadie puede congelar ni bloquear tus fondos. Sin embargo, como veremos más adelante, el hecho de que la custodia dependa exclusivamente de ti, también puede ser una gran desventaja.
Desventajas de invertir en criptomonedas
La volatilidad es extrema. Caídas del 50% al 80% desde máximos históricos han ocurrido varias veces. En definitiva, hablamos de una inversión que requiere una tolerancia extrema a la volatilidad y al riesgo.
No existe ningún seguro ni respaldo. Como es de esperarse, las criptomonedas no cuentan con seguros como el IPAB o Prosofipo. En términos coloquiales y prácticos: si pierdes, pierdes. No hay más.
No generan flujo por sí mismas. Las criptomonedas no pagan intereses ni dividendos, la única vía por la que es posible ganar es su apreciación, que como ya mencionamos, puede ser sumamente volátil e incierta.
El riesgo de custodia es tangible. Han quebrado exchanges globales llevándose el dinero de sus usuarios. También muchas personas han perdido las llaves de sus wallets, haciendo imposible recuperar los recursos.
Es un terreno fértil para los fraudes. Debido al potencial rendimiento y a la complejidad que las rodea, las criptomonedas han sido utilizadas por estafadores para montar plataformas fraudulentas y esquemas piramidales prometiendo rendimientos fijos y garantizados.
La fiscalidad puede ser cara. Y mucho. Las ganancias por la venta de criptomonedas se acumulan a tus demás ingresos y pueden llegar a tasas de ISR de hasta 35%.
La regulación sigue siendo incierta. El marco existe, pero está incompleto. Las reglas pueden cambiar de un momento a otro.
¿Cuánto puedes ganar invirtiendo $100,000 en criptomonedas?
El rendimiento de las criptomonedas depende principalmente de la oferta y la demanda. La especulación, los flujos de capital y las noticias sobre asuntos relacionados con temas regulatorios y adopción tienen un impacto fuerte en su desempeño como inversión. Dadas estas condiciones, es complicado saber cuánto podrías ganar por invertir $100,000 en criptomonedas, pero si quieres una referencia, de septiembre de 2025 a septiembre de 2026, Bitcoin ha registrado una depreciación del 29%.
Criptomonedas: riesgo, liquidez, dónde comprar y autoridad que las regula
Nivel de riesgo: muy alto.
Liquidez: alta.
Puedes comprarlas en: exchanges, plataformas p2p, casas de bolsa (ETFs).
Autoridad: no existe un regulador financiero.
14. Franquicias
Con $100,000 puedes invertir en algunas franquicias. Sin embargo, es importante señalar que las opciones son limitadas (se concentran en formatos móviles, de servicios o sin local propio), ya que la mayoría requieren montos de inversión mucho más elevados.
Comprar una franquicia es adquirir el derecho de operar un negocio bajo una marca que ya existe. Esto significa que accedes a su know-how: modelo, procesos y proveedores. El proceso es más o menos así: pagas una cuota inicial por el derecho de uso de la marca, después una regalía mensual (típicamente entre 4% y 8%, sobre ventas brutas) y, en muchos casos, una aportación adicional al fondo de publicidad.
Pero ojo, a esa inversión también debes sumarle gastos como la renta del local (de ser el caso), equipo, inventario y capital de trabajo para los primeros meses. En resumen: eres el dueño del negocio y asumes el riesgo completo, pero no decides sobre el producto, los precios ni la imagen.
Ventajas de invertir en franquicias
Trabajas con un modelo probado. Alguien más cometió los errores iniciales y los corrigió antes de venderte el sistema que ya demostró funcionar. Aunque no es por sí mismo una garantía, sí representa una gran ventaja.
Arrancas con una marca que la gente ya conoce. Una ventaja infravalorada. Crear una marca y construir su reputación es un proceso que toma años y mucho capital, recursos que, al menos en teoría, te ahorras con una franquicia.
Recibes capacitación y soporte. El franquiciante te entrena a ti y a tu equipo, y te acompaña en la operación. Esa asesoría hace un mundo de diferencia, sobre todo si no tienes experiencia emprendiendo o si desconoces el sector de la franquicia.
Los proveedores, procesos y precios ya están definidos. Te ahorras la búsqueda y selección de los proveedores más adecuados, así como la definición de procesos y precios. En pocas palabras, acortas la curva de aprendizaje.
Desventajas de invertir en franquicias
Con $100,000 el universo de opciones es reducido. La mayoría de las franquicias en México pide bastante más, y las de “baja inversión” requieren que revises con lupa qué incluye realmente ese monto.
La inversión inicial casi nunca es la inversión total. Muchos franquiciatarios se quedan sin capital de trabajo antes de llegar al punto de equilibrio. Toma en cuenta que gastos como la renta del local (de ser el caso) van por tu cuenta.
Las regalías reducen tu margen. Por compartir su know-how, las franquicias suelen cobrar mensualmente un porcentaje por concepto de regalías. A la larga, este gasto reduce tu margen de utilidad durante meses o incluso años.
Tienes poca libertad. No puedes cambiar los precios, los proveedores ni la decoración según tu criterio. El esquema de las franquicias suele ser bastante rígido en ese sentido.
No es una inversión pasiva. Requiere tu tiempo y tu presencia, sobre todo en los primeros años. Si crees que una franquicia es un negocio que funciona “solo”, vale la pena que te replantees esa idea.
No hay rendimiento garantizado. El modelo probado reduce el riesgo, no lo elimina: hay franquiciatarios que pierden su inversión completa e incluso se quedan endeudados. Si tienes poca tolerancia al riesgo, esta opción no es la ideal.
Salir es complicado. Si las cosas no resultan como esperabas, vender tu franquicia normalmente requiere la aprobación del franquiciante y encontrar un comprador dispuesto, lo que puede tomar mucho tiempo.
¿Cuánto puedes ganar invirtiendo $100,000 en franquicias?
El rendimiento de las franquicias depende fundamentalmente de la ubicación, el ticket promedio y volumen de ventas, los márgenes, el pago de regalías, las cuotas de publicidad y la inversión inicial. En ese orden de ideas, es complicado conocer cuánto podrías ganar si inviertes $100,000 en una franquicia. No obstante, para que te des una idea, los reportes de consultoras especializadas del sector (afiliadas a la Asociación Mexicana de Franquicias) registran rangos del 8% al 20%.
Franquicias: riesgo, liquidez, dónde adquirirlas y autoridad que las regula
Nivel de riesgo: alto.
Liquidez: muy baja.
Puedes adquirirlas: directamente, con el dueño de la franquicia.
Autoridad: IMPI.
15. Negocio
Emprender es otra forma de invertir, ya que destinas capital a un proyecto con la expectativa de recuperarlo y generar una ganancia. La diferencia es que aquí tú eres quien administra el activo. Por lo tanto, gran parte del resultado depende de las decisiones que tomes.
Con $100,000 puedes arrancar un negocio propio en varios giros, especialmente en aquellos que no requieren un local ni grandes volúmenes de inventario. Algunos ejemplos pueden ser servicios profesionales, comercio electrónico, venta de alimentos, oficios especializados o negocios digitales.
Dicho esto, vale la pena aclarar algo desde el principio: un negocio es la opción menos pasiva y más riesgosa de esta lista. No hay tasa, plazo ni garantía; hay un producto o servicio que el mercado puede aceptar o rechazar. A cambio, es también la única alternativa donde el potencial de rendimiento no tiene un techo definido.
Ventajas de invertir en un negocio
Con $100,000 puedes arrancar un negocio en muchos giros. Sobre todo en servicios, comercio electrónico o negocios digitales, los cuales no requieren local ni mucho inventario.
El potencial de rendimiento no tiene techo. Ningún instrumento financiero puede multiplicar tu capital como puede hacerlo un negocio que funciona, sobre todo, si consigues escalabilidad.
Tú tomas todas las decisiones. Todo lo contrario a lo que ocurre con las franquicias. Acá tú defines el producto, los precios, los proveedores y el rumbo, sin pedirle permiso a nadie.
Construyes un activo con valor propio. Un negocio consolidado se puede vender, heredar o usar como garantía.
Aprovechas lo que ya sabes. Si montas un negocio en el que no eres un improvisado, tu experiencia, tus contactos y tu conocimiento del mercado integran un capital intangible que se materializa en dinero.
Puedes empezar pequeño y validar antes de escalar. Es decir, puedes invertir por etapas, en lugar de arriesgarlo todo de golpe. Pequeñas pruebas con poco inventario suelen ser un mecanismo factible para validar la rentabilidad.
Tienes beneficios fiscales. Los gastos relacionados con la operación son deducibles y reducen tu base gravable. Eso sí, esto depende mucho del régimen fiscal que tengas y la asesoría profesional que sólo puedes recibir de un contador.
Desventajas de invertir en un negocio
La tasa de fracaso es alta. No es mentira, junto con las criptomonedas, los negocios son las inversiones más riesgosas de toda esta lista. Una proporción importante de los negocios nuevos en México no llega a los cinco años.
Puedes perder el 100% de tu capital. No hay piso, garantía ni seguro que te proteja. Por si fuera poco, el pago a proveedores, de nómina e inventario puede dejarte endeudado por meses o incluso años.
Consume tu tiempo, no solo tu dinero. Es la opción menos pasiva de toda la lista. Durante los primeros años, es probable que tengas que dedicarle muchas más horas que las que demanda un empleo tradicional.
El negocio consume dinero antes de generarlo. Si no calculas bien el capital de trabajo, te quedas sin efectivo justo cuando estabas por despegar. Mucha atención, ya que este suele ser un error común.
Tus ingresos son irregulares, sobre todo al inicio. Puede haber meses en los que no sólo no ganes nada, sino que pierdas. Si el capital con el que piensas arrancar no es suficiente para soportar algunos meses, valdría la pena pensártela.
Cargas con obligaciones administrativas. El SAT, la facturación, el IMSS (si contratas personal), permisos, licencias y un largo etcétera. Todo eso cuesta dinero y tiempo.
¿Cuánto puedes ganar invirtiendo $100,000 en un negocio?
No existe una respuesta honesta y responsable para esa pregunta. Las particularidades de cada negocio, las condiciones de cada emprendedor y el contexto económico que enmarca estas variables hacen que sea prácticamente imposible pronosticar, en términos generales, qué rendimiento puedes conseguir con $100,000.
Ahora bien, si deseas tener un estimado de cuánto puedes ganar con un negocio, puedes hacer un análisis de mercado y un plan de negocios para calcular un estimado de gastos, ingresos y alcances. De cualquier manera, debes saber que incluso si haces todo esto, es altamente probable que en la realidad veas números distintos.
Negocios: riesgo, liquidez y autoridad que los regula
Nivel de riesgo: muy alto.
Liquidez: muy baja.
Autoridad: no existe un regulador financiero.
Poner un negocio con $100,000 o invertir $100,000: ¿qué es mejor?
Si cuentas con $100,000, es probable que te preguntes qué es mejor: poner un negocio o invertir. Aunque la respuesta depende de varios factores, aquí trataremos de ayudarte a identificar cuál es la mejor alternativa evaluando cuatro aspectos clave: tipo de ingreso, demanda de tiempo, demanda de esfuerzo, y nivel de riesgo:
Aspecto a considerar
Poner un negocio
Invertir
Tipo de ingreso
Activo
Pasivo
Demanda de tiempo
Alta
Baja
Demanda de esfuerzo
Alta
Baja
Nivel de riesgo
Alto
Personalizado
A diferencia de lo que muchas personas creen, poner un negocio a menudo resulta ser una inversión extremadamente arriesgada. De hecho, alrededor del 50% cierra antes de cumplir sus primeros dos años de operación. Por si fuera poco, además del capital, debes contemplar que, al menos al inicio, quizá tengas que dedicarle más horas y energía que las que le dedicas actualmente a tu empleo.
Ojo, con esto no pretendemos desanimarte, ciertamente también existen negocios que consiguen ser rentables en poco tiempo y que generan rendimientos por encima de la mayoría de los instrumentos de inversión aquí mencionados. La clave está en identificar con honestidad el riesgo, tiempo y esfuerzo que estás dispuesto a asumir.
¿Cómo invertir $100,000 de manera inteligente?
Para invertir $100,000 de manera inteligente, antes de elegir los instrumentos que conformarán tu portafolio debes asegurarte de tener claros cuatro pilares clave: tu fondo de emergencia, tu objetivo, tu tolerancia al riesgo y tu horizonte de inversión.
Fondo de emergencia. Esto va antes de cualquier inversión. Si comienzas sin un fondo de emergencia, cualquier imprevisto te obligará a pausar o suspender tus inversiones. O peor aún: puede ocasionar que te endeudes.
Objetivo de inversión. Es tu meta, lo que deseas concretar con tus inversiones. Un buen objetivo debe cumplir mínimamente con dos características: ser específico y ser realista. Si no cumple con esos requisitos, no es un objetivo, es un deseo.
Tolerancia al riesgo. Puede ser baja, equilibrada o alta. Si sientes un fuerte rechazo al riesgo, tu tolerancia al riesgo sería baja. Por el contrario, si soportas con solidez fenómenos como la incertidumbre y la volatilidad, tu tolerancia será alta.
Horizonte de inversión. Es el tiempo que piensas invertir y dejar que tu dinero crezca. Las metas más ambiciosas, como comprar una casa o garantizar tu retiro, suelen requerir horizontes de inversión a largo plazo.
Importante: sea cual sea tu objetivo, tolerancia y horizonte, resulta fundamental buscar una adecuada diversificación de tu capital. Por ejemplo, si inviertes el 100% de tus $100,000 en un solo activo o instrumento, estarías concentrando tu capital en una sola canasta, lo que incrementa de manera considerable el riesgo de no obtener los resultados que esperas.
¿Cómo invertir $100,000 si tengo poca tolerancia al riesgo?
Si cuentas con $100,000 para invertir y tienes poca tolerancia al riesgo, este es un ejemplo de portafolio que te podría servir como referencia (ojo, no es recomendación):
Instrumento
Porcentaje
Monto
Cetes
30%
$30,000
BONDDIA o cuentas a la vista
20%
$20,000
Udibonos
20%
$20,000
Sofipos
15%
$15,000
ETFs
10%
$10,000
FIBRAs
5%
$5,000
Total
100%
$100,000
Ejemplo ilustrativo sobre una cartera de $100,000. No constituye una recomendación de inversión.
¿Cómo invertir $100,000 si tengo alta tolerancia al riesgo?
¿Dispones de $100,000 y estás dispuesto a asumir más riesgo? Te compartimos un ejemplo de portafolio que puedes usar como referencia (no es recomendación):
Instrumento
Porcentaje
Monto
ETFs indexados (globales y de EU)
30%
$30,000
Acciones individuales
15%
$15,000
Crowdlending
15%
$15,000
FIBRAs
10%
$10,000
Crowdfunding inmobiliario
10%
$10,000
Criptomonedas
10%
$10,000
BONDDIA o cuentas a la vista
10%
$10,000
Total
100%
$100,000
Ejemplo ilustrativo sobre una cartera de $100,000. No constituye una recomendación de inversión.
¿Cómo invertir $100,000 si busco un portafolio equilibrado?
Si quieres invertir $100,000 de una manera equilibrada, aquí te compartimos un ejemplo de portafolio que puede servirte como referencia (de nuevo, no es recomendación):
Instrumento
Porcentaje
Monto
ETFs indexados (globales y de EU)
20%
$20,000
Cetes
20%
$20,000
BONDDIA o cuentas a la vista
15%
$15,000
Udibonos
10%
$10,000
Sofipos
10%
$10,000
Crowdlending
10%
$10,000
FIBRAs
10%
$10,000
Criptomonedas
5%
$5,000
Total
100%
$100,000
Ejemplo ilustrativo sobre una cartera de $100,000. No constituye una recomendación de inversión.
Aviso importante: la información contenida en este artículo se presenta con fines informativos y educativos. No constituye una recomendación de inversión, asesoría financiera, fiscal o legal, ni una oferta o invitación para adquirir algún instrumento o producto financiero. Los ejemplos de cartera y los porcentajes mencionados son meramente ilustrativos y no deben interpretarse como una sugerencia de portafolio para ningún perfil en particular. Los rendimientos, tasas y condiciones de los instrumentos aquí descritos pueden variar en cualquier momento y dependen de factores de mercado ajenos a yotepresto. Toda inversión implica riesgos, incluida la posible pérdida parcial o total del capital invertido. Los rendimientos pasados no garantizan resultados futuros. Antes de tomar cualquier decisión, considera tu situación financiera, tu tolerancia al riesgo y tu horizonte de inversión, verifica que la institución esté autorizada y supervisada por las autoridades financieras mexicanas, y consulta a un profesional si lo necesitas.
Chief Content Officer en yotepresto.com, plataforma líder en México de préstamos entre personas (p2p lending). Es Licenciado en Periodismo por la Universidad de Guadalajara (UdeG, 2008) y cuenta con más de 10 años de experiencia desarrollando estrategias de contenido de educación financiera y finanzas personales. Se especializa en temas clave como crédito al consumo, financiamiento para pymes, tendencias fintech, crowdfunding e inversiones. También lidera la estrategia de comunicación de Zenfi. Este contenido es informativo y no sustituye la asesoría financiera profesional.